Eesti maksusüsteemi tulevikuväljavaated
-

TalTechi makroökonoomika professor
Ameerika riigimees Benjamin Franklin kirjutas 1789. aastal, et maailmas pole midagi kindlat peale surma ja maksude. Neist kahest on maksud siiski vähem halb, ehkki Eesti avalik arutelu võib aeg-ajalt jätta vastupidise mulje.
Artiklis käsitletakse Eesti praegust maksu-süsteemi ja selle võimalikke arengusuundi lähiaastatel. Põhieeldus on, et maksutulu on vaja suurendada, mistõttu on oluline kaaluda, kust oleks võimalik saada lisatulu, kahjustamata liigselt majandust ja ühiskonna sidusust. Isegi kui eelarve väljavaade ootamatult paraneb, võib siiski olla põhjust hinnata, kas praegune maksude kombinatsioon teenib Eesti huve hästi. Sarnaseid küsimusi käsitlevad hiljutistes uuringutes näiteks Bunda ja Hanappi (2025) ning OECD (2026).
EELARVEPOLIITILISED VÄLJAKUTSED
Kui Eestis 1990. aastate alguses majandusreforme alustati, siis keskenduti turumajandust toetavale poliitikale, mille prioriteedid olid vaba ettevõtlus, tugevad majanduslikud stiimulid ja madalad maksud (Laar, 2002). Majandus- ja sotsiaalpoliitika üldine suund püsis kaua, hoolimata valitsuskoalitsioonide vahetumisest ning uutest poliitikameetmetest, mis tulenesid Euroopa Liidu liikmesusest.
Selle tulemusel kujunes suhteliselt väike avalik sektor, mille kulutuste osakaal SKP-s oli väike kuni COVID-19 pandeemia puhkemiseni. Avalik sektor oli väike ka juhul, kui arvesse võtta, et vaesemates riikides on avalik sektor sageli väiksem kui rikkamates – seos, mida mõnikord nimetatakse Weberi seaduseks (Staehr, 2017). Viimastel aastatel on olukord muutunud, sest Eesti majanduskasv on olnud suhteliselt aeglane ning kaitse-, energia- ja pensionikulud on kasvanud. 2025. aastal moodustasid Eesti avaliku sektori kulutused ligikaudu 45,4 protsenti SKP-st, mis on sarnane teiste EL-i riikidega, kus on võrreldav sissetulekutase (Eurostat, 2026).
1990. aastate reformide käigus kujunes välja tasakaalus eelarve tava, mistõttu olid Eesti valitsemissektori tulud ja kulud kuni COVID-19 pandeemia puhkemiseni 2020. aastal üldjoontes tasakaalus. 2020. aastal oli eelarvepuudujääk 5,4 protsenti SKP-st, pärast seda on see püsinud vahemikus 1–3 protsenti SKP-st, 2026. aasta prognoos on mõnevõrra kõrgem. Samal ajal on valitsemissektori koguvõlg suurenenud ja jõudnud 2025. aastal 24,1 protsendini SKP-st (Eurostat, 2026).
Surve riigi rahandusele lähiaastatel tõenäoliselt ei leevene. Kaitsekulutused jäävad kõrgeks Eestit ähvardavate ohtude ja NATO riikide kohustuse tõttu suunata 2035. aastaks kaitse ning kaitsega seotud kulutustele viis protsenti SKP-st. Praeguse rohepöörde kulu avalikule sektorile kujuneb tõenäoliselt samuti märkimisväärseks. Riigivõla intressimaksed moodustasid 2025. aastal 0,5 protsenti SKP-st, kuid eeldatavasti need võla kasvades lähiaastatel suurenevad. Eesti rahvastikutrendid suurendavad pensioni-, tervishoiu- ja sotsiaalhoolekandekulu, samal ajal kui maksutulu kahaneva tööjõu tõttu väheneb. Euroopa Liidu toetus väheneb tõenäoliselt järgmistel kümnenditel, kui Eesti majandus kasvab ja EL-i prioriteedid muutuvad.
Eesti peab taastama eelarvedistsipliini, kuid praegusi ja tulevasi kuluvajadusi arvestades ei pruugi piisata üksnes kulude kärpimisest ja avaliku sektori tõhusamaks muutmisest.
Kokkuvõttes peab Eesti taastama eelarvedistsipliini, kuid praegusi ja tulevasi kuluvajadusi arvestades ei pruugi piisata üksnes kulude kärpimisest ja avaliku sektori tõhusamaks muutmisest. Seetõttu on maksupoliitikal lähiaastatel Eesti riigi rahanduse tugevdamisel keskne roll ning tasub lähemalt uurida maksude osa Eesti majanduses.
MAKSUSTAMISE TEOORIA
Enne Eesti maksusüsteemi tuleviku käsitlemist on kasulik meenutada maksustamise teooria aluseid, nagu neid tavaliselt õpikutes esitatakse (Hindriks & Myles, 2013). Need võib koondada kolme teema alla: tõhusus, jaotus ning halduskulud ja maksudest kõrvalehoidumine.
Maksu defineeritakse kui kohustuslikku makset riigile, mille eest maksumaksja ei saa otseselt kaupa ega teenust. Kõik maksud vähendavad maksumaksja kasutuses olevat tulu. See ei pruugi maksumaksjale meeldida, kuid see on enamiku maksude eesmärk. Probleem on see, et kui maks moonutab maksumaksja valikuid või otsuseid, põhjustab see lisakulu. Seda lisakulu nimetatakse maksustamise liigkoormuseks.
Liigkoormus tuleneb sellest, et maks suunab inimesi tegema valikuid, mida nad muidu ei teeks. Kui näiteks õunad on maksustatud kõrgelt, kuid banaanid madalalt, hakkavad inimesed ostma banaane isegi siis, kui need neile ei maitse, ning õunamaksust saadav tulu jääb samal ajal väga väikeseks.
Enamik makse moonutab käitumist ja tekitab liigkoormust. Liigkoormuse minimeerimise põhireegel on maksustada võimalikult ühetaoliselt, et maksumaksjatel oleks vähe põhjuseid oma käitumist muuta.
Ühetaolise maksustamise põhimõtte peamine erand puudutab tooteid, millel on välismõju, st mille tootmine või tarbimine kahjustab teisi. Negatiivsete välismõjude olulised näited on saastamine ja ummikud. Sellisel juhul võivad tootmis- või tarbimismaksud kahjulikke välismõjusid vähendada. Neid nimetatakse korrigeerivateks ehk Pigou’ maksudeks.
Maksud mõjutavad tulu ja jõukuse jaotust ühiskonnas, mistõttu peab maksupoliitika arvestama jaotuslike asjaoludega. See, mida peetakse maksukoormuse „õiglaseks“ jaotuseks, sõltub eetilistest ja poliitilistest seisukohtadest. Enamik inimesi nõustuks, et oleks õiglane, kui suurema maksevõimega inimesed kannaks suuremat koormust, kuid maksusüsteemi kaudu toimuva ümberjaotuse täpne ulatus jääb oluliseks poliitikaküsimuseks.
Maksusüsteem peaks olema ka suhteliselt lihtne ja läbipaistev, et hoida seeläbi halduskulud madalana. Selles ei tohiks teha sageli suuri muudatusi, sest need suurendavad maksukohustuste täitmise kulu ning raskendavad inimeste ja ettevõtete tulevikuplaanide tegemist. Maksuhaldur peaks muutma deklaratsioonide esitamise ja maksude tasumise lihtsaks ning tegema samal ajal tõhusat kontrolli, et vähendada maksudest kõrvalehoidumist. IT-lahenduste ja kolmandate isikute esitatavate andmete laialdasem kasutamine vähendab deklareerimise ja maksukohustuste täitmise kulu, kuid võib avada ka uusi võimalusi maksudest kõrvalehoidumiseks.
See lühike ülevaade normatiivsest ehk ettekirjutavast maksustamisteooriast on aluseks järgnevale arutelule Eesti maksu-süsteemi ja võimalike tulevikusuundumuste üle. Esmalt vaadeldakse tuluallikaid ning seejärel muid makse, mille panus tulusse on praegu väike, kuid mis võivad tulevikus saada Eesti maksusüsteemi oluliseks osaks.
EESTI MAKSUSÜSTEEM
Eesti maksusüsteemi alused loodi varsti pärast iseseisvuse taastamist 1991. aastal, kuigi mõned elemendid võeti kasutusele varem, kui kooperatiivid ja väikesed eraettevõtted muutusid tavapäraseks. Pärast arvukaid muudatusi 1990. aastate alguses olid süsteemi põhiosad ja nendega seotud maksumäärad 1990. aastate keskpaigaks välja kujunenud.
Sotsiaalmaks kehtestati 1994. aastal ja selle suuruseks määrati 33 protsenti brutotulust. Füüsilise isiku proportsionaalse tulumaksu määraks kehtestati 26 protsenti koos maksuvaba tuluga. Ettevõtete kasumit maksustati tavapärase 26-protsendise määraga. Aktsiisiga maksustati alkoholi, tubakat, mootorikütust ja karusnahka (viimane peegeldas ilmselt postsovetlikku arusaama luksusest). Järgneva kolme aastakümne jooksul on süsteemi tehtud mõistagi palju muudatusi (neid käsitletakse allpool), kuid üldine raamistik on püsinud.
Eesti maksusüsteemi suhteline stabiilsus kajastub ka erinevatest maksudest laekuvas tulus. Tabelis 1 on esitatud need tulud protsendina SKP-st viieaastaste vahedega aastatel 1995–2025. Viimane rida näitab, et kogutulud on alates 2005. aastast märkimisväärselt kasvanud ning kõikunud viimase kahe aastakümne jooksul 40 protsendi ümber SKP-st, jõudes 2025. aastal 43,4 protsendini.
TABEL 1. Erinevatest maksudest saadav tulu Eestis (% SKP-st)
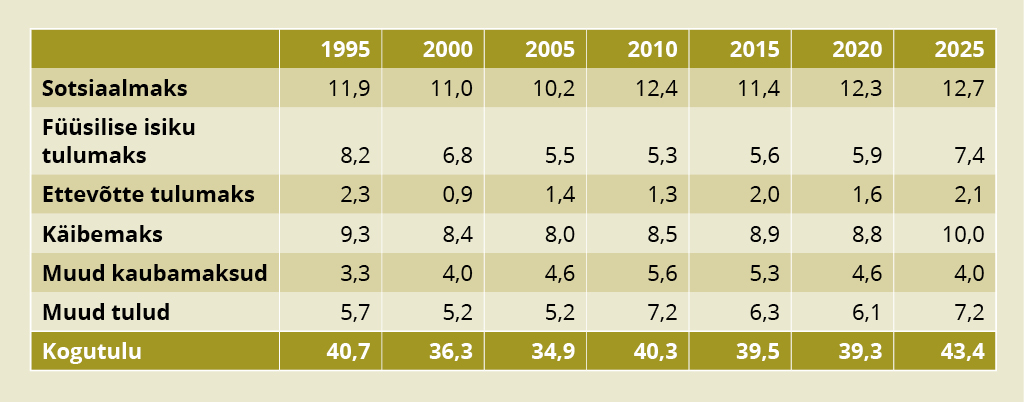
Üksikuid tulukomponente vaadates on nende suhteline osatähtsus kogutulus püsinud aja jooksul üsna stabiilne, hoolimata alates 1990. aastate keskpaigast tehtud reformidest. Kõige olulisemad on sotsiaalmaks, käibemaks ja füüsilise isiku tulumaks, samas kui ettevõtte tulumaks ning muud kaubamaksud on suhteliselt vähem tähtsad. Muud tulud hõlmavad mitmesuguseid muid makse ja tasusid, riigiettevõtete tulusid ning mõningaid EL-i siirdeid; ootuspäraselt on selle komponendi tähtsus alates 2005. aastast kasvanud. Järgmistes osades vaadeldakse erinevaid makse üksikasjalikumalt ning arutatakse, millised võiks olla arengud järgmise kümne või kahekümne aasta jooksul.
FÜÜSILISE ISIKU TULU MAKSUSTAMINE
Füüsilise isiku tulult tasutakse kolme erinevat maksu. Nagu eespool mainitud, on peamine neist sotsiaalmaks, mis moodustab 33 protsenti brutotulust ning on ette nähtud tervishoiu- ja pensionikulude katmiseks. Kui maksumaksja kogub pensioni teise sambasse, kantakse 33 protsendist neli protsendipunkti tema pensionifondi ning maksumaksja panustab lisaks kaks, neli või kuus protsenti brutopalgast. Teise samba sissemaksete ja väljamaksete reegleid on alates 2021. aastast mitu korda muudetud.
Teine füüsilise isiku tuluga seotud maks on töötuskindlustusmakse, mille määr on 2026. aastal tööandjale 0,8 protsenti ja töötajale 1,6 protsenti brutotulust. Töötuskindlustusmakse on maks ning selle oleks võinud ühendada sotsiaalmaksuga.
Kolmas maks on füüsilise isiku tulumaks. Kui maksusüsteemi 1990. aastate alguses kujundati, otsustati kehtestada proportsionaalne tulumaks, mille puhul maksustatakse maksuvaba tulu ületav osa konstantse määraga. Seega on tulumaksu piirmäär sellest piirist kõrgemal konstantne ning progressiivsus tuleneb üksnes maksuvabast tulust.
2018. aastal suurendati füüsilise isiku tulumaksu progressiivsust niinimetatud maksuküüru abil, mille korral maksuvaba tulu vähenes järk-järgult maksumaksja sissetuleku kasvades. See on mõnevõrra ebatavaline viis progressiivsuse suurendamiseks. Maksuküür kaotati 2026. aastal, taastades 22 protsendi suuruse ühtse tulumaksumäära tulule, mis ületab 700 euro suurust igakuist maksuvaba tulu.
Füüsilise isiku tulu maksustamine Eestis on üldjoontes kooskõlas majandusteooriaga, mis üldiselt pooldab ühetaolist maksustamist. Võrreldes 1990. aastate süsteemiga on sotsiaalmaksu efektiivne määr teise pensionisamba kasutuselevõtu kaudu vähenenud, füüsilise isiku tulumaksu määr langenud 26 protsendilt 22 protsendile ning maksuvaba tulu on suhteliselt suur. Need arengud peegeldavad Eestis mõõdukat nihet tulu maksustamiselt tarbimise maksustamise suunas.
Eesti võiks kehtestada astmelise maksuvaba tulu süsteemi või taastada maksuküüru, et suurendada maksutulu ja kaitsta samal ajal väikese sissetulekuga inimesi.
Kuigi majandusteooria eelistab ühetaolist maksustamist, on enamikus arenenud riikides progressiivne tulumaksusüsteem, kus piirmaksumäärad suurenevad järjestikustes tuluklassides. Eesti võiks kehtestada astmelise maksuvaba tulu süsteemi või taastada maksuküüru, et suurendada maksutulu ja kaitsta samal ajal väikese sissetulekuga inimesi. Progressiivse tulumaksu mõju hindamiseks on vaja usaldusväärseid hinnanguid selle mõju kohta tööjõupakkumisele ja tulule eri sissetulekutasemetel. Värskeid hinnanguid pole saadaval, kuid Staehr (2009) leiab, et Eesti suure sissetulekuga inimeste tööjõupakkumine näib olevat tulumaksumäära suhtes suhteliselt vähetundlik.
KÄIBEMAKS
Käibemaksu standardmäära tõsteti 2024. aastal 20-lt 22 protsendile ja 2025. aastal 24 protsendile. Majutusteenuste maksumäär tõusis samuti 2025. aastal 13 protsendile. Mitmesugustele ühiskondlikult ja kultuuriliselt olulistele kaupadele, sealhulgas raamatutele ja ajakirjandusväljaannetele, kohaldatakse üheksaprotsendist soodusmäära. Teatavad tervishoiu-, sotsiaal- ja finantsteenused on käibemaksust vabastatud.
Käibemaksumäärade tõus 2024. ja 2025. aastal on taaselustanud arutelu selle üle, kas käibemaksu tuleks diferentseerida, näiteks maksustada toitu ja alkoholivabu jooke üldmäärast madalama määraga. EL-is on Eesti ja Taani ainsad kaks riiki, kus selliseid diferentseeritud käibemaksumäärasid ei kasutata.
Diferentseeritud käibemaksumäärade peamine pooltargument on jaotuslik: väikese sissetulekuga või paljulapselised leibkonnad kulutavad sageli suure osa oma sissetulekust toidule. Suure sissetulekuga leibkonnad maksavad seevastu oma sissetulekust suhteliselt vähem käibemaksu, sest nad säästavad rohkem ja kulutavad rohkem välismaal.
Praeguse süsteemi säilitamiseks, kus peaaegu kõiki tooteid maksustatakse ühetaoliselt, leidub samuti kaalukaid pooltargumente. Toidu madalam käibemaks võib moonutada tarbijate valikuid, suunates leibkondi ostma rohkem toitu, ehkki nad eelistaks osta näiteks rohkem uusi rõivaid. Diferentseeritud käibemaksusüsteem on ka administratiivselt keerukam ja võib luua uusi võimalusi maksudest kõrvale hoiduda. Jaotuslikke probleeme saab seejuures lahendada väikese sissetulekuga või paljulapselisi leibkondi rahaliselt toetades. Muide, samade argumentide tõttu on keeruline põhjendada majutusteenuste soodusmäära.
Käibemaks jääb tõenäoliselt Eesti maksusüsteemi nurgakiviks, sest seda on suhteliselt lihtne hallata, see ei moonuta tarbimisvalikuid ning annab riigile märkimisväärset maksutulu.
Käibemaks jääb tõenäoliselt Eesti maksusüsteemi nurgakiviks, sest seda on suhteliselt lihtne hallata, see ei moonuta tarbimisvalikuid ning annab riigile märkimisväärset maksutulu. Siiski võib 24-protsendilist standardmäära pidada võrreldava sissetulekutasemega riikidega võrreldes kõrgeks, eriti arvestades, et Eestis kasutatakse vähe soodusmääri. Kõrge määr võib soodustada ka maksudest kõrvalehoidumist olukordades, kus maks on eriti nähtav, näiteks ehitus- ja remonditööde arvetel.
ETTEVÕTTE TULUMAKS
Eesti võttis 2000. aastal kasutusele ainulaadse ettevõtte tulumaksu süsteemi. Selle asemel, et maksta maksu iga-aastaselt kasumilt, maksavad ettevõtted tulumaksu siis, kui kasum jaotatakse dividendidena või muul viisil. Eesti oli esimene riik maailmas, kes sellise süsteemi rakendas, kuid hiljem on eeskuju järginud Gruusia ja Läti. Poola ja teised riigid kasutavad hübriidsüsteemi, kus nõuetele vastavad ettevõtted saavad valida jaotatud kasumi maksustamise ja tavapärase ettevõtte tulumaksu vahel.
Jaotatud kasumi maksustamine kehtestati, et leevendada Eesti ettevõtete rahastamispiiranguid. Muudatus võimaldab neil kasumit säilitada ja reinvesteerida, ilma et seda kohe maksustataks. Reformi ootuspärane lühiajaline mõju oli see, et ettevõtte tulumaksu laekumine vähenes märkimisväärselt. Uuringud viitavad siiski, et reformi järel ettevõtete finantsseisund tugevnes, likviidsus paranes ning investeeringud ja tootlikkus kasvasid (Hazak, 2009; Masso jt, 2013). Samas tuleb märkida, et Eesti ettevõtted ei tulnud 2008.–2009. aasta ülemaailmsest finantskriisist paremini läbi kui Läti, Leedu või teiste tavapärase ettevõtte tulumaksu süsteemiga riikide ettevõtted.
Võib küsida, kas jaotatud kasumi maksustamine täidab endiselt oma algset eesmärki. Rahastamispiirangud on tõenäoliselt leevenenud, sest EL-i liikmesus ja euro kasutuselevõtt on andnud Eesti ettevõtetele ligipääsu rahastusele kogu Euroopast. Lisaks ei pruugi kasumlikud ettevõtted süsteemi pakutavat tuge vajada, aga kahjumlikud ettevõtted sellest kasu ei saa. Samuti on väljendatud muret, et süsteem tekitab ühilduvusprobleeme ettevõtetele, mis tegutsevad tavapärase ettevõtte tulumaksuga riikides. See võib piirata välismaiseid riskikapitali investeeringuid ja kahjumlike ettevõtete rahastamist.
Kasumi ettevõttesse jätmise võimalus võis olla eriti kasulik ajal, mil finantsturud olid vähem arenenud. Nüüd aga võib dividendimaks pärssida teatud liiki välisinvesteeringuid.
Aeg on Eesti jaotatud kasumi maksustamist uuesti analüüsida. Eestis tegutsevate ettevõtete esialgne kasu ei pruugi olla püsinud. Kasumi ettevõttesse jätmise võimalus võis olla eriti kasulik ajal, mil finantsturud olid vähem arenenud. Nüüd aga võib dividendimaks pärssida teatud liiki välisinvesteeringuid. Kuigi Eesti majandus arenes 1990. aastatel ja 2000. aastate alguses jõudsalt, on tulemused pärast ülemaailmset finantskriisi olnud keskpärased. Tasuks hinnata praeguse süsteemi mõju ja kaaluda alternatiive, sealhulgas Poola hübriidmudelit.
MUUD MAKSUD
Selles osas laiendatakse eelmise osa arutelu täiendava maksutulu kogumise võimalustest uute maksude kehtestamise või olemasolevate maksude laiendamise teel. Käsitlus tugineb osaliselt OECD (2026) ja IMF-i (2025) analüüsidele.
Kinnisvaramaks
Eestis kehtib maamaks, mille määra kehtestavad kohalikud omavalitsused. Selle maksu majanduslik põhjendus ei ole ilmne. Maks mõjutab peamiselt maapiirkondade maaomanikke, kuid maa iseenesest ei tekita olulist välismõju. Ummikud on maapiirkondades väike probleem, eriti nii hõreda asustusega riigis nagu Eesti. Pealegi annab maks vähe tulu.
Maamaksu asendamiseks või täiendamiseks oleks tõenäoliselt parem maksustada kinnisvara väärtust. Kinnisvara väärtus on üldjuhul kõrgem suure nõudlusega piirkondades, eelkõige suuremates linnades. Elanikkonna ja majandustegevuse koondumisega kaasnevad sageli liiklusummikud ning muud negatiivsed välismõjud. Enamikus EL-i riikides on kinnisvaramaks, mille puhul omanik maksab igal aastal kinnisvara väärtusest sõltuvat maksu. Sellise maksu haldamisel on küll raskusi, kuid see võib anda märkimisväärset tulu ja aeglustada inimeste liikumist suurimatesse linnadesse.
Kinnisvaramaks võib olla ka kasulik vahend, et rahastada kohalikke avalikke investeeringuid, näiteks ühistransporti, teede ehitamist ning linnade ja asulate ilme parandamist. Sellised investeeringud võivad olla väga kulukad, kuid kui need tõstavad kinnisvara väärtust, aitab sellest tulenev kinnisvaramaksu laekumise kasv investeeringuid rahastada. Ameerika Ühendriikides ja mõnes EL-i riigis on see levinud kohalike avalike investeeringute rahastamise viis. Loomulikult eeldab see, et kinnisvaramaksu tulu laekub kohalikule omavalitsusele.
Kapitalikasumi ja pensionisäästude tootluse maksustamine
Eestis maksustatakse füüsiliste isikute kapitalikasumit tavapärase tulumaksu-määraga, samal ajal kui ettevõtteid maksustatakse alles kasumi dividendidena jaotamisel. Füüsiliste isikute kapitalikasumit maksustatakse sama määraga nagu muid tuluallikaid, sealhulgas intressitulu, mis on üldjoontes kooskõlas ühetaolise maksustamise soovitusega. Siiski on erandid inimese peamise elukoha ja väikeste suvilate puhul. Need erandid loovad teatavaid võimalusi kapitalikasumi maksustamisest hoidumiseks, sest inimene võib registreerida oma elukoha ükskõik kuhu Eestis.
Üks erand on Eesti pensionisüsteemi teise ja kolmanda samba pensionisäästude tootlus, mida ei maksustata jooksvalt kapitalikasumi ega intressituluna.
Üks erand on Eesti pensionisüsteemi teise ja kolmanda samba pensionisäästude tootlus, mida ei maksustata jooksvalt kapitalikasumi ega intressituluna. Inimesed, kes koguvad pensioniks vara aktsiaid või kinnisvara ostes, maksavad kapitalikasumilt maksu; intressikandvasse varasse säästes maksustatakse saadud intress. Teise ja kolmanda samba pensionisäästude tootluse erinev maksukäsitlus võrreldes muude investeeringute tootlusega rikub ühetaolise maksustamise põhimõtet. On vähe põhjendusi, miks mitte maksustada eestlaste teise ja kolmandasse sambasse kogunenud märkimisväärsete säästude tootlust.
Jõukuse ja pärandi maksustamine
Eestis ei maksustata jõukust ega pärandit. Jõukusemaksud olid ajalooliselt levinud, kuid nende kasutamine on vähenenud. Euroopas kehtivad 2026. aasta seisuga jõukusemaksud ainult Norras, Hispaanias ja Šveitsis, samal ajal kui näiteks Taani ja Rootsi on neist loobunud. Ungaris on tehtud ettepanek kehtestada 2027. aastast jõukusemaks, kuid artikli kirjutamise ajal 2026. aasta oktoobris ei olnud seadust veel vastu võetud.
Jõukusemaks eeldab, et maksumaksjad hindavad kogu oma ülemaailmse vara väärtust. Seejärel arvutatakse maksustatav vara, lahutades mitmesuguste maksuvabade varade väärtus ja maksuvaba miinimum. Norras on jõukusemaksu määr olnud alates 2022. aastast 1–1,1 protsenti maksustatava vara väärtusest.
Jõukusemaksu kehtestamise väljavaated Eestis võivad olla vaieldavad, kuigi selline maks oleks teostatav. Kui vahetult pärast Eesti taasiseseisvumist oli erajõukust kogunenud suhteliselt vähe, siis praegu see enam nii ei ole. Pealegi ületab jõukuse reaaltootlus tavaliselt selgelt ühte protsenti, mistõttu üheprotsendine jõukusemaks ei vähendaks vara reaalväärtust.
Jõukusemaks on Euroopas haruldane, ent pärandimaks laialt levinud. Pärandi maksustamist võib pidada vahendiks, millega vähendada aja jooksul ühiskondlikku ebavõrdsust ja koguda maksutulu. Sageli kaasneb sellega suurte kingituste maksustamine, sest vastasel juhul võivad inimesed vananedes või tervise halvenedes oma vara järeltulijatele või teistele kinkida.
Pärandimaksul võib peale jaotuslike mõjude olla ka muid mõjusid. Uuringud viitavad, et suurte ettevõtete pärijad juhivad neid harva sama tõhusalt kui nende asutajad seda tegid. Pärandimaks võib sundida pärijaid kaasama väliskapitali või müüma ettevõtte ostjale, kellel on oskused selle potentsiaali rakendada. Suured pärandused võivad ka vähendada keskealiste inimeste tööjõupakkumist, kui nad pärivad vanematelt märkimisväärse vara, mis on vastuolus eesmärgiga suurendada vanemate inimeste tööjõupakkumist.
Välismõjud ja „pahemaksud“
Eestis kehtib juba mitu maksu toodetele, millel on välismõju. Nende hulka kuuluvad energiamaksud, näiteks kütuse, maagaasi ja elektri maksustamine. Eesti osaleb ka EL-i heitkogustega kauplemise süsteemis, mis toimib suurte CO2-heitjate jaoks maksuna.
Alates 2025. aastast kehtib Eestis kaheosaline mootorsõidukimaks, mis koosneb sõiduki ostmisel makstavast ühekordsest registreerimistasust ja kaks korda aastas tasutavast mootorsõidukimaksust. Maksud sõltuvad CO2-heitest, sõiduki massist või mootori töömahust. Rahvusvahelises võrdluses on need siiski väikesed ning kaaluda võiks määrade tõstmist, eriti sportautode ja mootorrataste puhul, sest neil on märkimisväärne välismõju. Viimastel aastatel on need sõidukid muutunud Eesti linnades suureks probleemiks: hoolimatu sõitmine põhjustab arvukalt raskeid õnnetusi ja liigne müra häirib elanikke.
Võimalik oleks tõsta ka alkoholi- ja tubakaaktsiise, eriti kui meetmed kooskõlastada Lätiga. Venemaaga toimuva piirikaubanduse tõttu saamata jääv maksutulu on tõenäoliselt pärast Venemaa sissetungi Ukrainasse kehtestatud piiriületuspiiranguid varasemast väiksem. Teised riigid on katsetanud suhkru, rasva ja muude ebatervislike toodete „pahemakse“, mis võivad anda maksutulu ja suunata inimesi tervislikumate valikute poole. Lõppeesmärk oleks võidelda rasvumisega ja parandada rahvatervist, ehkki need eesmärgid on mõnevõrra paternalistlikud. Rahvusvaheline kogemus pole olnud eriti julgustav, sest selliseid makse on keeruline hallata ja need võivad eeldada toodete meelevaldset eristamist.
MAKSUHALDUS JA MAKSUKOHUSTUSTE TÄITMINE
Maksuhaldus on maksupoliitika lahutamatu osa. Maksude tasumise lihtsus ja vähene bürokraatia on otsustava tähtsusega maksude ühiskondliku aktsepteerimise ning lõpuks ka inimeste ja ettevõtete maksukuulekuse seisukohalt. Siin on oluline kolmandate osapoolte andmeesitus: uuringud näitavad, et see vähendab märkimisväärselt maksudest kõrvalehoidumist isegi sellistes riikides, kus on niigi hea maksukuulekus (Kleven, 2011).
Kolmandate osapoolte andmeesitus on Eestis juba laialt levinud ning vähendab tõenäoliselt maksudest kõrvalehoidumist. Tööandjad peavad esitama töötajatele makstud palga andmed otse Maksu- ja Tolliametile (EMTA) ning pangad peavad samamoodi teatama intressitulust. Kolmandate osapoolte esitatavad andmed vähendavad paljudel juhtudel halduskoormust. Samuti muudavad need maksudest kõrvalehoidumise keerulisemaks, sest selleks peaks kaks osapoolt valeandmete esitamises kokku leppima.
Võimalusi maksudest kõrvalehoidumiseks siiski jääb. Tööandja ja töötaja võivad endiselt kokku leppida, et ettevõte deklareerib ametiasutustele ainult osa töötaja sissetulekust või jätab selle üldse deklareerimata ning maksab deklareerimata osa ümbrikupalgana. Tööandja stiimul selliseks kokkuleppeks võib osaliselt sõltuda sellest, kas ettevõttel on maksuhaldurile deklareerimata tulusid.
Füüsilisest isikust ettevõtjatel on suhteliselt lihtne maksudest kõrvale hoida, deklareerides tegelikust väiksema tulu või kajastades isiklikud kulud ettevõtluskuluna.
Füüsilisest isikust ettevõtjatel on suhteliselt lihtne maksudest kõrvale hoida, deklareerides tegelikust väiksema tulu või kajastades isiklikud kulud ettevõtluskuluna. Uuringud viitavad, et Eestis on füüsilisest isikust ettevõtjate maksudest kõrvalehoidumine laialt levinud isegi rahvusvahelises võrdluses (Kukk & Staehr, 2014; Kukk jt, 2020).
Balti riikide ettevõttejuhtide küsitlused näitavad, et juhtide hinnangul on maksudest kõrvalehoidumine Eestis ja kahes ülejäänud Balti riigis laialt levinud (Putniņš & Sauka, 2015, 2026). Ettevõtted deklareerivad tegelikust väiksemat käivet, töötajate arvu või väljamakstud palku. Varimajanduse suuruse hinnangud osutavad samuti sellele, et märkimisväärne osa majandustegevusest jääb deklareerimata (Tafenau jt, 2010).
Teine probleemne valdkond on välismaalt saadud töötasu, investeerimistulu, pensionide ja muu tulu maksustamisest kõrvalehoidumine. See võib olla eriti oluline sellises riigis nagu Eesti, kus paljud elanikud töötavad või on töötanud välismaal ning võivad saada Eestis maksustatavat tulu. Sellise tulu kohta ei esitata sageli kolmandate osapoolte andmeid, mistõttu on Eestis maksudest lihtsam kõrvale hoiduda. EL-i maksuhaldurite koostöö ja teabevahetus paranevad, kuid ei ole veel täielikud.
Rahvusvahelised hinnangud tunnustavad Maksu- ja Tolliametit IT kasutamise, kolmandate osapoolte andmeedastuse ja klienditeeninduse eest, kuid tulude aladeklareerimise, maksudest kõrvalehoidumise ning teatavate teabevahetusraskuste tõttu võib probleeme siiski esineda (OECD, 2025; OECD, 2026). Hiljutised meetmed, nagu töötajate eelregistreerimine ja tehingutest teatamine, võivad aja jooksul muuta maksudest kõrvalehoidumise keerulisemaks.
KOKKUVÕTE JA SOOVITUSED
Artiklis on käsitletud Eesti maksusüsteemi põhiosi 2026. aastal ning toodud välja tulevikuväljavaateid Eesti keerulise eelarveolukorra taustal. Isegi kui eelarve-olukord ootamatult paraneb, on siiski põhjust maksude koosseis uuesti üle vaadata; vt ka Bunda ja Hanappi (2025) ning OECD (2026).
Eesti maksusüsteem on üldjoontes kooskõlas majandusteooriast ja rahvusvahelisest heast tavast tulenevate soovitustega. Vähemalt rahvusvahelises võrdluses on see suhteliselt lihtne. Maksud on üldiselt üsna ühetaolised ja erandeid on vähe, mis piirab võimalusi vältida maksude tasumist „loomingulise“ maksuplaneerimise abil. Maksuhaldus on tõhus ja IT-põhine. Samal ajal osutavad teadusuuringud siiski ulatuslikule maksudest kõrvalehoidumisele vähemalt füüsilisest isikust ettevõtjate seas ja teatavates majandussektorites.
Maksusüsteemi rajamiseks peamiselt tulu- ja tarbimismaksudele, nagu Eestis suuresti tehtud on, leidub tugevaid teoreetilisi argumente. Sellise lihtsa süsteemiga kaasnevad siiski riskid ning see võib sobida kõige paremini olukorras, kus kogutav maksutulu on suhteliselt väike. Mõistliku progressiivsuse saavutamine võib sellises süsteemis nõuda väga kõrgeid tulumaksumäärasid. Samuti võib maksude mitmekesisem valik muuta maksustamise täieliku vältimise raskemaks. Näiteks inimene, kes hoiab kõrvale tulumaksust, ei pruugi saada vältida kinnisvara-, sõiduki- või pärandimaksu.
Eestis võiks kehtestada kinnisvaramaksu. Täiendavat maksutulu ja maksusüsteemi suuremat progressiivsust võiksid aidata saavutada ka jõukuse- või pärandimaks.
Artiklis on väidetud, et teise ja kolmanda pensionisamba säästude tootlust oleks võimalik maksustada, et tagada erinevate säästmisvormide ühetaolisem kohtlemine. Samuti võib olla aeg põhjalikult ümber kujundada jaotatud kasumi maksustamise süsteem, sest selle kasu on ebaselge ja saadav maksutulu suhteliselt väike. Nagu enamikus arenenud riikides, võiks ka Eestis kehtestada kinnisvaramaksu. Täiendavat maksutulu ja maksusüsteemi suuremat progressiivsust võiksid aidata saavutada ka jõukuse- või pärandimaks. Võimalik oleks tõsta ka „pahemakse“, eriti kui seda kooskõlastada naaberriikidega. Täiendavaid maksutuluallikaid ja muid maksusüsteemi muudatusi võiksid kindlaks teha ja analüüsida valdkonna eksperdid, nagu soovitab OECD (2026).
Eesti maksusüsteemi alused loodi 1990. aastate keskel. Sellest ajast on Eesti märkimisväärselt muutunud. Riik on saanud jõukamaks, majandus keerukamaks, välissuhted on oluliselt muutunud ning inimeste ootused riigile ja avalikele teenustele on kasvanud. Maksusüsteem peab nende muutustega kohanema ning tagama piisava maksutulu, kahjustamata liigselt majandust ja ühiskonna sidusust. Avalik arutelu neil teemadel oleks kasulik lähtepunkt
KASUTATUD ALLIKAD
- BUNDA, I. & HANAPPI, T. (2025). Options to strengthen the tax system in Estonia (IMF Selected Issues Paper No. SIP/2025/102). International Monetary Fund.
- EUROSTAT (2026). Andmebaas. – https://ec.europa.eu/eurostat/data/database.
- HAZAK, A. (2009). Companies’ financial decisions under the distributed profit taxation regime of Estonia. Emerging Markets Finance and Trade, 45(4), 4–12.
- HINDRIKS, J. & MYLES, G. D. (2013). Intermediate public economics (2. trükk). MIT Press.
- KLEVEN, H. J., KNUDSEN, M., KREINER, C., PEDERSEN, S. & SAEZ, E. (2011). Unwilling or unable to cheat? Evidence from a randomized tax audit experiment in Denmark. Econometrica, 79(3), 651–692.
- KUKK, M. & STAEHR, K. (2014). Income underreporting by households with business income. Evidence from Estonia. Post-Communist Economies, 26(2), 257–276.
- KUKK, M., PAULUS, A. & STAEHR, K. (2020). Cheating in Europe: underreporting of self-employment income in comparative perspective. International Tax and Public Finance, 27(2), 363–390.
- LAAR, M. (2002). Little country that could. Centre for Research into Post-Communist Economies.
- MASSO, J., MERIKÜLL, J. & VAHTER, P. (2013). Shift from gross profit taxation to distributed profit taxation: are there effects on firms? Journal of Comparative Economics, 41(4), 1092–1105.
- OECD (2025). Tax administration 2025: comparative information on OECD and other advanced and emerging economies. OECD Publishing.
- OECD (2026). OECD Economic Surveys: Estonia. OECD Publishing. – https://doi.org/10.1787/2514521c-en.
- PUTNIŅŠ, T. J. & SAUKA, A. (2015). Measuring the shadow economy using company managers. Journal of Comparative Economics, 43(2), 471–490.
- PUTNIŅŠ, T. J. & SAUKA, A. (2026). SSE Riga shadow economy index for the Baltic countries 2009–2025. – https://www.sseriga.edu/shadow-economy-index-baltic-countries. (Kasutatud 19.10.2026.)
- STAEHR, K. (2009). Estimates of employment and welfare effects of personal labour income taxation in a flat-tax country: the case of Estonia. D. Mayes (toim), Microfoundations of economic success: Lessons from Estonia (7. ptk, lk 242–290). Edward Elgar Publishing.
- STAEHR, K. (2017). The choice of reforms and economic system in the Baltic States. Comparative Economic Studies, 56(1), 498–519.
- TAFENAU, E., HERWARTZ, H. & SCHNEIDER, F. (2010). Regional estimates of the shadow economy in Europe. International Economic Journal, 24(4), 629–636.
1 Eesti valitsemissektori kulutuste struktuur on omanäoline. Kui valitsemissektori tarbimiskulutuste ja investeeringute osakaal SKP-s on üldjoontes kooskõlas Euroopa Liidu keskmisega, siis siirded, nagu pensionid, töötushüvitised ja sotsiaaltoetused, on suhteliselt väikesed. Samuti on sissetulekute ebavõrdsus Eestis suhteliselt suur, olles võrreldav enamiku Lõuna-Euroopa riikide tasemega, kuid märkimisväärselt suurem kui Põhjamaades ja mõnes postkommunistlikus riigis, näiteks Tšehhis ja Slovakkias.
2 Pööraks siiski tähelepanu, et oluline osa tulude ümberjaotamisest toimub valitsemissektori kulutuste kaudu, sealhulgas selliste rahaliste hüvitiste nagu pensionide, töötushüvitiste ja sotsiaaltoetuste ning avalike teenuste, näiteks hariduse ja tervishoiu, pakkumise ning taristuinvesteeringute kaudu.