Millele rajada tulevikukindel maksusüsteem?
-

Arenguseire Keskuse uuringute juht
-

Arenguseire Keskuse juhataja
Ühiskonna areng muudab ootusi maksusüsteemile. Eesti maksusüsteem kujunes olukorras, kus esmatähtis oli toetada kapitali kogumist, ettevõtlust ja majanduse kiiret järelejõudmist jõukamatele riikidele. Need eesmärgid pole kuhugi kadunud, aga nende kõrval on paratamatult kasvanud vajadus rahastada vananeva ühiskonna teenuseid ja julgeolekut.
Eesti maksusüsteemi rahvusvahelist head mainet kinnitab pikaajaline esikoht Tax Foundationi maksukonkurentsivõime indeksis. 2025. aasta edetabelis oli Eesti OECD riikide seas esimene juba 12. aastat järjest. Samas tuleb teadvustada, et see indeks hindab eelkõige maksusüsteemi majanduslikku konkurentsivõimet ja neutraalsust, kus kõrgema hinnangu saavad üldjuhul riigid, kus on madalamad maksumäärad ja vähe erandeid (Mengden & Nieder, 2025).
Esikoht ei näita, kas maksutulust piisab järgmise paarikümne aasta jooksul avalike teenuste ja julgeoleku rahastamiseks. Samuti ei mõõda indeks maksude ja avalike kulude mõju ebavõrdsusele. Kui selles indeksis on Eesti kinnisvara madal maksustamine tugevus, siis OECD ja Euroopa Komisjon käsitlevad seda Eesti maksustruktuuri nõrkusena.
Maksusüsteemi senise edukuse hindamisel tuleb arvestada ka tingimustega, mis on selle toimimist seni soosinud. Näiteks on Eesti maksusüsteemi toimimist seni toetanud ajalooliselt soodne rahvastiku vanuskoosseis. 15–64-aastaste osakaal oli aastatel 2002–2009 üle 68,5 protsendi ehk Eesti sõjajärgse perioodi tipu lähedal (Kaasik jt, 2025). Laste osakaal oli juba vähenenud, kuid eakate osakaalu suurem kasv seisis alles ees. Ülalpeetavate suhtarv oli seega erakordselt madal. Edaspidi hakkab see paraku kasvama. Statistikaameti 2024. aasta rahvastikuprognoosi põhistsenaariumis langeb 15–64-aastaste osatähtsus rahvastikus 2050. aastaks 59 protsendini (Statistikaamet, 2024).
Tööealiste osakaalu vähenemine ei tähenda siiski, et tööjõumaksude laekumise vähenemine on vältimatu. Seda võivad tasakaalustada tootlikkuse ja palkade kasv, aga ka kõrgem hõivemäär ja pikem tööelu. Ometi oleks riskantne loota üksnes sellele, et kõik need tegurid arenevad soodsas suunas. Loota saab ka suuremale sisserändele, kuid sellega kaasneb vajadus pakkuda rohkem avalikke teenuseid (mis tähendab ka suuremat kulu). Sisserände mõju maksutulule sõltub aga paljuski sisserändajate tööle rakendumisest.
Ootused teenuste paremale kättesaadavusele ja kvaliteedile on suured ka teistes valdkondades.
Kulude poolel ei sõltu surve üksnes eakate arvust. Näiteks tervishoius mõjutavad kulusid ravivõimaluste areng ja kasvavad ootused teenuste kättesaadavusele. Teenuste paremat kättesaadavust ja kvaliteeti oodatakse ka teistes valdkondades. Kaitsekulude kasv tekitab rahvastikumuutustest sõltumatu rahastamisvajaduse, mis jääb püsima ka lähitulevikus ning konkureerib eelarves teiste pikaajaliste vajadustega.
Muutuvad ka tulu teenimise viisid. Tavapärase palgatöö kõrvale on tekkinud mitu ettevõtluse, platvormitöö ja iseseisva teenuseosutamise vormi. Kui sama tööd saab teha töölepingu alusel või ettevõtte kaudu, sõltub maksukoormus tegevuse õiguslikust vormist. Probleem tekib eelkõige siis, kui töö eest saadavat tasu käsitletakse maksustamisel kapitalituluna. See küsimus on üpris aktuaalne, sest Statistikaameti andmetel on Eestis hoogsalt kasvanud majanduslikult aktiivsete ettevõtete arv, kus pole ühtegi palgatöötajat. Kui 2017. aastal oli selliseid ettevõtteid 40 000, siis 2023. aastal juba 77 000. Regulaarset platvormitööd, kus töötegijaid käsitletakse ettevõtjatena, tegi 2025. aastal Eestis ligikaudu 47 000 inimest (Arenguseire Keskus, 2026).
Tehisintellekti ja automatiseerimise levik võib olla kahetise mõjuga. Kui tehnoloogia suurendab eelkõige ettevõtete kasumeid, võib palgatulul põhinev maksubaas kasvada aeglasemalt kui majanduses loodav koguväärtus. Kui tehnoloogia täiendab töötajate oskusi ja suurendab palku, võib mõju olla vastupidine.
Maailmas on palju arutletud nn robotimaksu ja viimasel ajal ka tehisarumaksu kehtestamise üle, et kompenseerida töökohtade võimaliku kadumise mõju. Kuid sedalaadi erimaks oleks tehniliselt väga keerukas. Seetõttu on otstarbekam lähtuda eeldusest, et kui töötajate arv automatiseerimise ja tehisaru tõttu väheneb, ei vähene ju seepärast veel ettevõtte teenitav tulu, pigem vastupidi. Lihtsam lahendus on sel juhul vaadata üle tööjõu- ja kapitalimaksude vaheline tasakaal ja vajadusel suurendada kapitalimaksude panust. IMF-i analüüs soovitab samuti tehisintellekti erimaksu asemel pöörata tähelepanu kapitalitulu maksustamisele ja olemasolevatele maksusüsteemi moonutustele (Brollo jt, 2024).
Kõigi nende muutuste taustal tekib küsimus, kas Eesti praegune maksusüsteem suudab ka tulevikus tagada avalike kulude katmiseks piisava maksutulu.
MIS ON EESTI MAKSUSÜSTEEMI ERIPÄRAD?
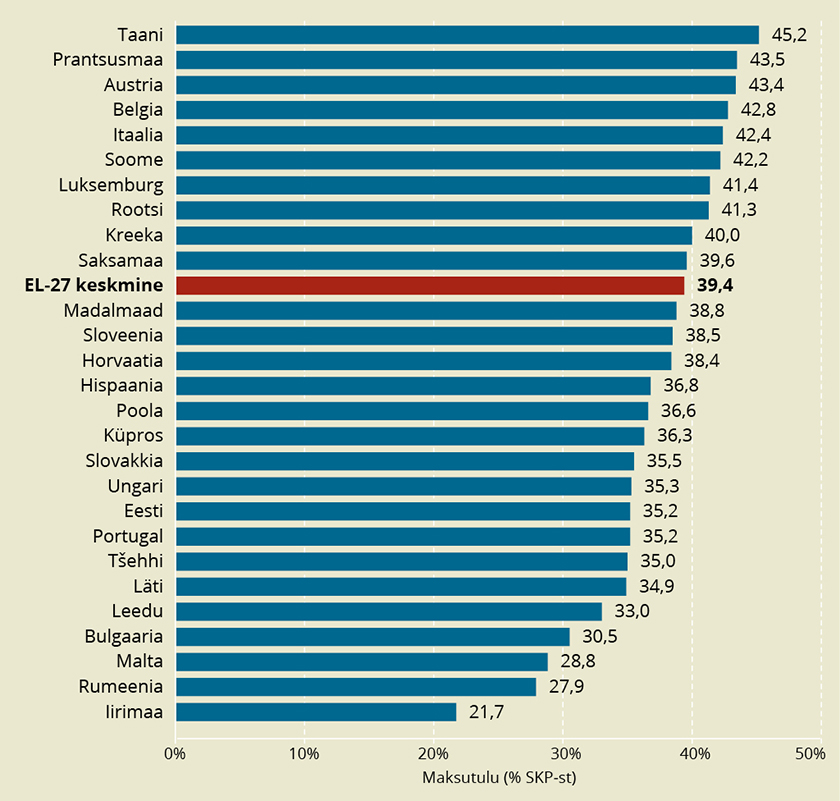
Eesti maksukoormus tervikuna on EL-i keskmisest väiksem (vt joonis 1). 2024. aastal moodustasid maksutulud Eestis 35,2 protsenti SKP-st, EL-is keskmiselt 39,4 protsenti. Kui Eesti maksukoormus oleks olnud EL-i keskmisel tasemel, tähendanuks see 2024. aastal ligikaudu 1,7 miljardit eurot suuremat maksutulu. Võrdluseks: Eesti kulutas 2024. aastal riigikaitsele 1,3 miljardit ja Tervisekassa eelarve oli ligikaudu 2,4 miljardit eurot. Seega on Eesti maksusüsteemi tuleviku üle arutlemisel oluline eristada maksukoormuse ja maksustruktuuri küsimust.
JOONIS 1. Maksudest ja sotsiaalkindlustusmaksetest saadav kogutulu osakaaluna sisemajanduse kogutoodangust Euroopa riikides 2024. aastal
Allikas: Eurostat, andmetabel gov_10a_taxag
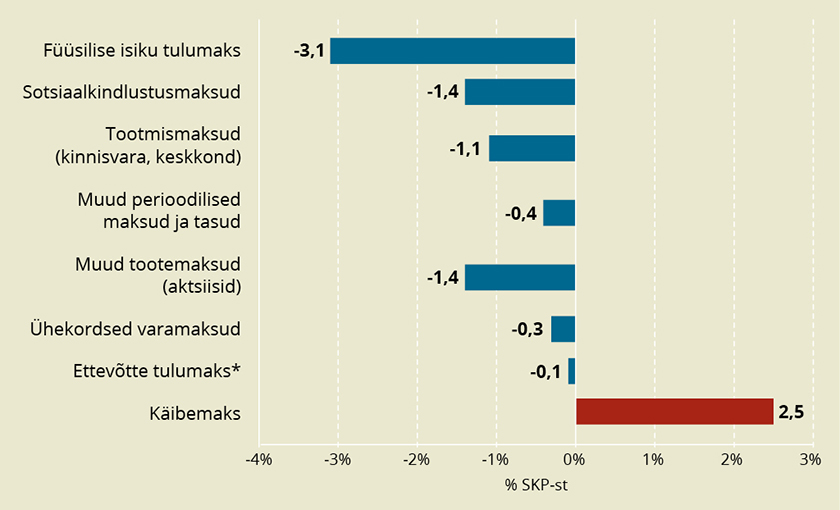
Eesti maksusüsteemi üks eripära on suur sõltuvus tööjõu ja eelkõige tarbimise maksustamisest (vt joonis 2). Euroopa Komisjoni andmetel moodustasid tööjõumaksud Eesti maksutulust 2023. aastal 52,7 protsenti, mis oli üsna lähedal Euroopa Liidu 51,2-protsendilisele keskmisele. Tarbimismaksude osakaal oli Eestis aga 38,9 protsenti, EL-is 26,9 protsenti. Kapitalimaksudest saadi Eestis vaid 8,5 protsenti maksutulust, EL-is keskmiselt 21,9 protsenti (Euroopa Komisjon, 2025a, 2025b).
JOONIS 2. Eesti maksutulu struktuur võrreldes EL-27 keskmisega 2024. aastal
Allikas: Eurostat, andmetabel gov_10a_taxag
Tööjõu ja tarbimise maksustamisel on mitu eelist. Mõlemad maksubaasid on suhteliselt laiad ja hästi jälgitavad ning nende maksustamine annab stabiilset tulu. Suur sõltuvus tööjõu- ja tarbimismaksudest tähendab paraku, et täiendava maksutulu kogumiseks tuleks neid veelgi tõsta. Mõlemal on oma piirangud. Tööjõumaksude edasine tõstmine suurendab ettevõtete tööjõukulusid ning võib halvendada Eesti rahvusvahelist konkurentsivõimet. Samuti vähendab uute töövormide levik tööjõumaksude kasvupotentsiaali. Tarbimismaksude tõus seevastu puudutab ka neid, kellel on vähe võimalusi oma sissetulekut suurendada, sealhulgas pensionäre, ning tervikuna koormab rohkem väikese sissetulekuga leibkondi. Ulatuslik tuginemine käibemaksutulule kujutab endast ka fiskaalset riski. Euroopa Komisjoni värskeima, 2025. aasta detsembris avaldatud uuringu kohaselt on Eesti käibemaksuauk viimastel aastatel märkimisväärselt kasvanud (Euroopa Komisjon, 2025d).
Eesti maksustruktuuri üks selgemaid eripärasid on kinnisvara vähene maksustamine. Euroopa Komisjoni andmetel moodustas varamaksude laekumine Eestis 2023. aastani ligikaudu 0,3 protsenti SKP-st ehk umbes seitse korda vähem kui EL-is keskmiselt (Euroopa Komisjon, 2025c). Maamaks on Eestis olemas, kuid hoonete väärtust üldise iga-aastase kinnisvaramaksuga ei maksustata.
Omaette küsimus on Eesti äriühingute tulumaksusüsteemi tulevik. Jaotatud kasumi maksustamine aitas leevendada ettevõtete kapitalinappust ja soodustas omakapitali kogumist, kuid Eesti majanduse arenedes ei pruugi see enam olla kõige tõhusam lahendus. Ettevõttesse jäetud kasum ei pruugi jõuda tootlikesse investeeringutesse ning maksukohustuse edasilükkamine võimaldab kapitalitulu pikalt maksustamata jätta. Uuringud ei anna samuti ühest kinnitust, et süsteem suurendaks investeeringuid. OECD (2026a) soovitab seetõttu kaaluda üleminekut tavapärasele ettevõtte tulumaksule, mis võimaldab maksubaasi laiendada ja maksutulu suurendada.
Maksusüsteemi struktuurset nõrkust ei saa siiski mõõta ainult selle järgi, milliseid makse kasutatakse vähe. Tuleb jälgida ka, et sarnast majandustegevust ei maksustataks põhjendamatult erinevalt ning maksusüsteem ei muutuks erandite ja soodustuste lisandumisel liiga keerukaks.
MIDA ÕPETAVAD TEISTE RIIKIDE MAKSUREFORMID?
Rahvastiku vananemisest ja kasvavatest avalikest kuludest tulenevad väljakutsed ei ole Eestile ainuomased. Viimaste aastate maksureformid näitavad, et riigid otsivad uusi tuluallikaid, püüdes samal ajal hoida maksukoormust tasemel, mis ei pärsiks majanduse konkurentsivõimet ega investeerimist. Lahendused on olnud üsna erinevad ning mitmel juhul on maksutulu suurendamine tähendanud ka seniste maksustamise põhimõtete muutmist.
Maksukoormust laiendatakse varale ja suurematele sissetulekutele
Üks võimalus maksutulu suurendada ilma tööjõu ja ettevõtluse üldist maksukoormust pidevalt tõstmata on maksustada rohkem kinnisvara ja muud väheliikuvat vara. Mitmes riigis on muudetud ka üksikisiku tulumaksu progressiivsemaks (OECD, 2026c). Näiteks Taanis otsustati kehtestada 2026. aastast kõige suurematele tuludele täiendav maksuaste, mis tõstab kõrgeima tulumaksumäära 56 protsendilt 60,5 protsendile. Samal ajal leevendati osa teiste töötajate maksukoormust. Eestile lähedalt saab tuua näite Leedust, kus 2026. aastal jõustunud maksureformiga tõsteti ettevõtete tulumaksumäära, muudeti suuremate sissetulekute maksustamine progressiivsemaks ning laiendati kinnisvara maksustamist. Kinnisvara maksumäär on astmeline – kuni 50 000-eurose väärtusega kinnisvara on maksuvaba, kui väärtus on 50 000 – 200 000 eurot, siis kehtib 0,2-protsendiline maksumäär, ning sealt edasi kasvab maksumäär ühe protsendini, mis rakendub, kui väärtus on üle miljoni euro. Tõsi, peamisele eluasemele kehtib 450 000 euro suurune maksuvabastus, mis jätab suure osa kodudest kinnisvaramaksu alt välja (Leedu Rahandusministeerium, 2025).
Prantsusmaal on sotsiaalkaitse rahastamiseks juba 1991. aastast kasutusel üldine sotsiaalmakse CSG, mida kogutakse peale töötasu ka pensionidelt ja kapitalitulult, sealhulgas dividendidelt ja üüritulult. See näitlikustab, kuidas saab kaasata sotsiaalkaitse rahastamisse ka neid tulusid, millelt palgapõhiseid sotsiaalkindlustusmakseid ei tasuta (CLEISS, 2026).
Maksuerandite ja -soodustuste vähendamine alternatiivina maksutõusudele
Maksuvabastus või soodusmäär tähendab riigile saamata jäävat tulu. Seetõttu on hakatud üha hoolikamalt hindama maksusoodustuste tulemuslikkust, et selgitada välja, kas sama eesmärki aitaks paremini saavutada maksusoodustus, sihitud toetus või avalik teenus. Euroopa Komisjoni avaldatud analüüs rõhutab samuti maksusoodustuste korrapärase aruandluse ja hindamise olulisust (Turrini jt, 2024). Näiteks Portugali ja Hispaania puhul on Euroopa Komisjon toonud esile vajaduse vähendada maksuerandeid ja korrastada maksubaasi. Portugalis on muide loodud eraldi maksusoodustuste hindamise üksus U-TAX, mille ülesanne on analüüsida maksuerandite tulemuslikkust. OECD hinnangul ulatub maksusoodustuste arvestuslik maksumus Portugalis 6,2 protsendini SKP-st (OECD, 2026b).
Ettevõtete maksukonkurentsis suureneb sihitud stiimulite roll
Ettevõtlusega seotud maksukonkurentsis on suurenenud sihitud stiimulite tähtsus. Ettevõtte tulumaksumäärade pikaajaline langus on peatunud, kuid mitmed riigid, näiteks Saksamaa, Iirimaa ja Tšehhi, laiendavad teadus- ja arendustegevuse soodustusi (OECD, 2026c). Maksupoliitika seotakse sel viisil konkreetsete investeeringute ja tehnoloogiate arendamisega. Kuigi suurkontsernide üleilmse miinimummaksu raamistik piirab mõneti madala maksumääraga konkureerimise võimalusi, jätkub maksukonkurents teiste instrumentide kaudu. Uute erandite ja soodustuste lisandumine võib samas suurendada halduskoormust ja nõrgendada maksusüsteemi neutraalsust.
Keskkonna- ja tervisemaksude tulubaas võib tulevikus kahaneda
Keskkonna- ja tervisemaksude eesmärk on koguda maksutulu, aga mõjutada samas ka inimeste käitumist. Seega vähendab edukas keskkonna- või tervisepoliitika maksustatavat tegevust ja koos sellega maksulaekumist. Näiteks Suurbritannia sõltumatu eelarveamet arvestab pikaajalistes prognoosides elektriautode leviku, fossiilkütuste tarbimise vähenemise ja suitsetamise vähenemise mõjuga maksutulule (OBR, 2026). Alates 2025. aasta aprillist peavad Suurbritannias ka elektriautode omanikud tasuma iga-aastast sõidukimaksu, millest nad varem olid vabastatud. Peale selle on vastu võetud otsus kehtestada 2028. aasta aprillist elektriautodele läbisõidupõhine maks, et osaliselt asendada kütuseaktsiisi tulu (HM Revenue & Customs, 2026). Arenguseire Keskus (2021) on samuti viidanud, et elektriautode arvu kasv vähendab kütuseaktsiisi laekumist, kuid teede hooldamise ja arendamise vajadus püsib. Seetõttu võib tulevikus tekkida vajadus asendada osa kütuseaktsiisist sõiduki kasutamise või läbisõiduga seotud maksudega.
Elektriautode arvu kasv vähendab kütuseaktsiisi laekumist, kuid teede hooldamise ja arendamise vajadus püsib.
Maksuhaldus muutub andme-põhisemaks ja maksude kogumine automaatsemaks
Olemasolevate maksude tulemuslikumat kogumist nähakse samuti võimalusena, kuidas maksutulu suurendada. Maksuhalduses kasutatakse järjest enam ettevõtete infosüsteemidest ja kolmandatelt osapooltelt saadavaid andmeid, mis võimaldavad avastada vigu ja maksupettusi varasemast kiiremini. Laieneb automaatne andmevahetus ning tehisaru kasutamine, et tuvastada maksualaseid riske (OECD, 2025).
Näiteks Euroopa Liidu 2025. aastal vastu võetud käibemaksu digitaliseerimise pakett näeb ette ettevõtjatevaheliste piiriüleste tehingute digitaalse aruandluse alates 2030. aastast. Samuti suurendatakse digiplatvormide vastutust käibemaksu kogumisel (Euroopa Liidu Nõukogu, 2025). Muudatuste eesmärk on vähendada käibemaksupettusi ja lihtsustada piiriüleste tehingute kontrollimist. Ka Eestil on hea kogemus sellest, kuidas andmepõhisem lähenemine võib käibemaksuauku vähendada. Pärast 2014. aastal rakendunud KMD INF-i ehk 1000-euroste tehingute deklareerimise reformi vähenes Eestis käibemaksuauk 2013. aasta 250 miljonilt 96 miljonile 2015. aastal (Maksu- ja Tolliamet, 2017). Samas on Eesti käibemaksuauk viimastel aastatel taas märkimisväärselt kasvanud, mis näitab, et maksukuulekuse parandamine nõuab jätkuvat tähelepanu.
Piiriüleste digiteenuste puhul võib samuti olla mõistlikum rakendada olemasolevaid makse uute kehtestamise asemel. IMF-i 2026. aasta analüüsi järgi oleks digitaalselt edastatavate toodete, näiteks tarkvara, filmide ja mängude tollimaksuga maksustamise tulupotentsiaal väga väike – hinnanguliselt 0,01–0,33 protsenti riikide maksutulust. Nende tehingute hõlmamine käibemaksuga võimaldaks koguda vähemalt sama palju maksutulu, tekitades samas vähem majanduslikke moonutusi (Hebous jt, 2026).
MILLISED TULEVIKUVALIKUD ON LAUAL?
Eesti maksusüsteemi tulevikuvalikute keskmes on küsimus, kui palju avalikke teenuseid soovitakse ühise maksutulu abil rahastada ning kuidas oleks võimalik neid teenuseid tõhusamalt korraldada. Ei saa eeldada, et riik pakub üha rohkem ja paremaid teenuseid, kuid kogub nende rahastamiseks vähem maksutulu. Selline areng eeldaks erakordselt kiiret majanduskasvu või avalike teenuste osutamise tõhususe märkimisväärset paranemist. Seetõttu tuleb kõigepealt otsustada, milliseid kulusid ollakse valmis ühiselt kandma ning alles seejärel saab hinnata, kas piisab senise maksusüsteemi vähesest kohandamisest või on vaja suuremaid muudatusi. Võimalikke muudatusi saab vaadata kolme põhimõttelise suunana: senise maksusüsteemi kohandamine ja maksukogumise tõhustamine, maksustruktuuri muutus ehk eelkõige maksukoormuse osaline nihutamine tööjõult varale ja kapitalitulule ning kolmandana sotsiaalkaitse rahastamise aluste muutmine. See väärib eraldi käsitlemist, sest sotsiaalkaitse moodustab suure osa avalikest kuludest ning selle rahastamisvajadus kasvab koos rahvastiku vananemisega. Need kolm reformisuunda ei välista üksteist. Näiteks võib vara ja kapitalitulu suurem maksustamine võimaldada vähendada tervishoiu rahastamise sõltuvust palgafondist.
Senise süsteemi kohandamine
Kõige vähem muudatusi nõudev võimalus on säilitada maksusüsteemi praegune põhistruktuur, parandada maksude kogumist, vaadata üle erandid ja kohandada vajaduse korral maksumääri. Selle lähenemise peamine eelis on maksureeglite stabiilsus ja prognoositavus, mis on ettevõtete investeerimisotsuste jaoks äärmiselt olulised.
Kui hõive, tootlikkus ja palgad kasvavad ning avalikke teenuseid korraldatakse senisest märksa tõhusamalt, võib ka praegune maksusüsteem tuua riigile rohkem tulu. Näiteks annab üks lisaprotsent majanduskasvu umbes 40 miljardi eurose SKP juures umbes 140 miljonit eurot täiendavat maksutulu. Kahtlemata on võimalusi ka avalike kulude kokkuhoiuks. Näiteks võimaldaks Arenguseire Keskuse 2025. aasta analüüsi järgi haiglate infosüsteemide ühendamine säästa edaspidi 9–15 miljonit eurot aastas. Tehisaru kasutamine arstivisiitide dokumenteerimisel võiks vabastada ligikaudu 60 täiskoormusega arsti tööaja ning patsientide vastuvõtule mitteilmumise vähendamine veerandi võrra vabastaks aastas 9–18 miljoni euro väärtuses raviaegu (Arenguseire Keskus, 2025). Seetõttu ei saa väita, et senise maksustruktuuri säilitamine on tingimata jätkusuutmatu. Seniste arengusuundade ja pikaajaliste prognooside põhjal ei ole aga põhjust eeldada, et sellest piisab. Pigem tähendaks praeguse maksustruktuuri ja maksumäärade säilitamine, et vaja on piirata avalike teenuste mahtu või suurendada inimeste omaosalust.
Maksukoormuse laiem jaotamine vara ja kapitalitulu vahel
Teine suund on laiendada maksubaasi, suurendades vara ja kapitalitulu osakaalu. Selle reformi eelis oleks maksukoormuse ühtlasem jaotamine erinevate tulu teenimise viiside vahel.
Üks suuremaid kasutamata võimalusi Eestis on kinnisvara maksustamine. Erinevalt tööjõust ja kapitalist ei saa kinnisvara riigist välja viia ning selle väärtus on suhteliselt hästi tuvastatav. OECD soovitab Eestil kaaluda maa kõrval ka hoonete maksustamist, kuid lubada väikese sissetulekuga varaomanikel maksu tasumist edasi lükata, et vältida ebaproportsionaalset koormust inimestele, kelle vara väärtus on kõrge, kuid jooksev sissetulek väike (OECD, 2026a).
Arenguseire Keskuse 2023. aasta analüüsis hinnati, et 81 000 euro suuruse maksuvaba osaga 0,1-protsendiline kinnisvaramaks annaks toonastel eeldustel aastas ligikaudu 69 miljonit eurot lisatulu. 0,5-protsendilise määra korral oli hinnang 344 miljonit eurot (Arenguseire Keskus, 2023). Kuigi need arvutused põhinevad toonastel kinnisvaraväärtustel, annavad need aimu suurusjärkudest. Ka kõrgema määra korral oleks maksutulu siiski märksa väiksem kui näiteks sotsiaalmaksust laekuv summa (2025. aastal umbes 5,2 miljardit eurot), mistõttu ei võimaldaks kinnisvaramaks üksi tööjõumaksude koormust ulatuslikult vähendada.
Kinnisvaramaksu kõrval võiks kaaluda ka muid varamakse, kuid nende kehtestamine on keerulisem.
Kinnisvaramaksu kõrval võiks kaaluda ka muid varamakse, kuid nende kehtestamine on keerulisem. Näiteks netovaramaksu puhul tuleb hinnata peale kinnisvara ettevõtteid, finantsvara ja muid varasid ning arvestada omaniku kohustusi. Osa varast võib paikneda välismaal ja selle väärtust on keeruline kindlaks määrata. Üks vara maksustamise viise oleks ka pärandimaks, kuid selle peamine eesmärk oleks pigem vähendada varalist ebavõrdsust kui koguda suurt maksutulu.
Kapitalitulu maksustamise muutmisel on eriline tähtsus tulenevalt Eesti eripärasest ettevõtte tulumaksusüsteemist. Jaotatud kasumi maksustamine võimaldab ettevõtteomanikel maksukohustust edasi lükata ning palga ja dividendide erinev maksustamine muudab äriühingu kaudu tegutsemise maksuliselt soodsamaks kui palgatöö. OECD (2026a) on osutanud, et see loob eriti suurema sissetulekuga inimestele stiimuli saada tulu ettevõtte kaudu. Väikeettevõtete suur osakaal ja arv Eesti ettevõtlusstruktuuris võimendab palga ja dividendide erinevast maksustamisest tulenevate stiimulite tähtsust. Lisaks tekib küsimus, kuivõrd kasutatakse ettevõtte vara, näiteks sõidukeid ja kinnisvara, omanike isiklikuks tarbimiseks. Kuigi selline kasutus kuulub maksustamisele, võib eratarbimise ettevõtluskuluna kajastamine vähendada omaniku tegelikku maksukoormust. Kapitalitulu suurem maksustamine vähendaks erinevusi palga ja dividendide maksukoormuses, kuid seejuures tuleb arvestada, et see võib vähendada ka ettevõtlusriski võtmise ja tootlike investeeringute stiimuleid. Samuti on kapitalitulud kinnisvaraga võrreldes rahvusvaheliselt liikuvamad.
Kui tööjõumakse vähendatakse varamaksude suurendamisest saadava lisatuluga samas mahus, muutub maksukoormuse jaotus, kuid riigi kogutulu ei suurene.
Kui vara ja kapitalitulu maksustamisest saadavat lisatulu soovitakse kasutada tööjõumaksude vähendamiseks, tuleb otsustada, kelle maksukoormust vähendada. Madalapalgaliste töötajate tööjõumaksude vähendamine võib suurendada töötamise tasuvust ja toetada hõivet. Üldine sotsiaalmaksu langetamine vähendaks ettevõtete tööjõukulusid laiemalt, kuid selle kompenseerimiseks oleks vaja märkimisväärset lisatulu. Sotsiaalmaksu ülempiiri kehtestamine soodustaks eelkõige kõrgepalgalist tööd, kuid vähendaks maksutulu ja võiks suurendada maksujärgset sissetulekute ebavõrdsust. Kui tööjõumakse vähendatakse varamaksude suurendamisest saadava lisatuluga samas mahus, muutub maksukoormuse jaotus, kuid riigi kogutulu ei suurene.
Kokkuvõttes tuleb tõdeda, et vara ja kapitalitulu suurem maksustamine võimaldaks Eesti maksustruktuuri tasakaalustada, kuid selle abil ei saa tõenäoliselt asendada suurt osa tööjõumaksudest. Realistlikum oleks kasutada neid maksubaase täiendava maksutulu kogumiseks või tööjõumaksude valikuliseks leevendamiseks.
Tervishoiu ja sotsiaalkaitse rahastamise ümberkujundamine
Kolmas reformisuund on vähendada sotsiaalkaitse rahastamise sõltuvust tööjõumaksudest ja seeläbi leevendada üht maksusüsteemi suurimat riski. Senised prognoosid näitavad, et palgafondilt kogutavast maksutulust ei piisa, et katta kasvavaid tervishoiukulusid.
Kuna ravivajadus ei sõltu otseselt inimese töötamisest ega palgatasemest, võib põhjendatuks pidada tervishoiu rahastamise laiemat sidumist üldiste maksutuludega. Võimalik oleks tervishoiukulude katmiseks kasutada senisest enam tarbimis-, vara- ja kapitalimakse. Samas konkureeriks tervishoid sel juhul senisest otsesemalt näiteks hariduse, kaitsekulude ja teiste avalike teenustega ning kokkuvõttes ei lahendaks rahastamisallika muutumine laiemat rahapuudust.
Teine võimalus on laiendada sotsiaalkaitse rahastamise maksubaasi. Näiteks võiks kehtestada Prantsusmaa CSG-ga sarnase sihtotstarbelise makse, mis hõlmaks palgatulu kõrval ka muid tulusid, näiteks dividende ja üüritulu.
Mõlema lahenduse puhul tuleks otsustada, kas laiemast maksubaasist kogutud tulu lisandub olemasolevatele maksudele ja suurendab maksukoormust või asendab see osa tööjõumakse. Viimane võimalus ei ole praeguste rahastamisprognooside valguses siiski kuigi realistlik, kui soovime säilitada teenuste senise mahu.
Pensionide rahastamise puhul on olukord mõnevõrra erinev. Kui tervishoiuteenuste vajadus ei sõltu inimese varasemast palgast, siis pensionisüsteemis on sissemaksete ja tulevase hüvitise vahel oluline seos. Üks võimalus on jätkata praeguse süsteemiga, mis sõltub suuresti palgafondist. Teine võimalus on suurendada üldistest maksudest rahastatava pensioni baasosa ning jätta varasemast töötasust sõltuva pensioni roll üksnes kogumispensionile.
Alternatiiv maksutulude suurendamisele on piirata avalikult rahastatavate teenuste ulatust või suurendada inimeste omaosalust. Tervishoius tähendaks see näiteks suuremat patsiendi omafinantseeringut või osa teenuste väljajätmist avalikust ravikindlustusest. Riigi kulud küll väheneks, kuid ravivajadus sellest ei kaoks. Suurem osa kuludest jääks inimeste endi kanda, mis halvendaks eelkõige väiksema sissetulekuga inimeste võimalusi ravi saada. Samas võib vajaliku ravi edasilükkamine suurendada hilisemaid ravikulusid.
KOKKUVÕTE
Lihtsad reeglid, vähesed erandid ja suhteliselt väike halduskoormus on aidanud kujundada soodsat ettevõtluskeskkonda ning need eelised on olulised ka järgmise paarikümne aasta jooksul. Samas ei piisa sellest, et tagada maksusüsteemi tulevikukindlus. Kui Eesti soovib säilitada seniste avalike teenuste mahu ja parandada nende kättesaadavust, tuleb arvestada ka suurema maksutulu vajadusega. Maksukoormuse ümberjaotamine ühelt maksubaasilt teisele seda probleemi ei lahenda.
Üks põhjendatud tegevussuund on laiendada maksustamise kandepinda ning vähendada maksukoormuse põhjendamatuid erinevusi eri tuluallikate vahel. Eelkõige väärivad hindamist kinnisvara ja kapitalitulu võimalik suurem roll. Samuti tasub kaaluda võimalusi vähendada tervishoiu rahastamise sõltuvust palgafondist.
Eraldi tuleb hinnata Eesti ettevõtte tulumaksusüsteemi muutmise vajadust. Jaotatud kasumi maksustamise mudelit ei ole põhjust muuta üksnes suurema maksutulu lootuses. Samas ei tohiks selle säilitamist pidada eesmärgiks iseeneses. Kasumi maksustamine alles selle jaotamisel jätab ettevõtetele rohkem vahendeid investeerimiseks, kuid ei taga, et maksustamata kasum suunatakse tootlikkust suurendavatesse investeeringutesse.
Ühe maksureformi asemel võib Eesti vajada pikaajalist lähenemist, mis hõlmab mitut üksteist täiendavat muudatust. Reformide kavandamisel tuleks võrrelda maksupakette ühiste eelduste alusel, hinnates muu hulgas jaotuslikke ja regionaalseid mõjusid. Samuti tuleb arvestada, et maksu tegelik koormus ei pruugi jääda selle kanda, kes on seaduse järgi kohustatud maksu tasuma.
Sama oluline on reformide rakendatavus. Vara maksustamine eeldab ajakohaseid andmeid ja arusaadavat hindamissüsteemi. Tööjõumaksude vähendamine eeldab piisavalt kindlat asendustulu. Muudatuste etteteatamine ja järkjärguline rakendamine annavad inimestele ja ettevõtetele võimaluse kohaneda.
Lõplik valik ei ole siiski ainult maksutehniline. See sõltub sellest, milliseid avalikke teenuseid ja millisel tasemel soovib Eesti ühiskond tagada, kui suure osa nende kuludest ollakse valmis ühiselt kandma ning kuidas soovitakse koormust eri inimeste ja põlvkondade vahel jaotada. Maksusüsteemi tulevikukindlus algab nende valikute teadvustamisest ja kokkuleppimisest.
KASUTATUD ALLIKAD
- ARENGUSEIRE KESKUS (2021). Liikuvuse tulevik: Arengusuundumused aastani 2035. Kokkuvõte. – https://arenguseire.ee/wp-content/uploads/2021/05/2021_liikuvuse_tulevik_raport.pdf.
- ARENGUSEIRE KESKUS (2023, märts). Valitud maksumuudatuste tulupotentsiaal [Lühiraport]. – https://arenguseire.ee/wp-content/uploads/2023/03/2023_valitud-maksumuudatuste-tulupotensiaal_lyhiraport.pdf.
- ARENGUSEIRE KESKUS (2025). Tervishoiu jätkusuutlikkus: Stsenaariumid aastani 2035. – https://arenguseire.ee/wp-content/uploads/2025/11/2025_tervishoiu-jatkusuutlikkus_raport-1.pdf.
- ARENGUSEIRE KESKUS (2026). Värske uuring: platvormitöö on pikaajalise karjääriteena pigem ebaatraktiivne. – https://arenguseire.ee/uudised/varske-uuring-platvormitoo-on-pikaajalise-karjaariteena-pigem-ebaatraktiivne/.
- BROLLO, F., DABLA-NORRIS, E., DE MOOIJ, R., GARCIA-MACIA, D., HANAPPI, T., LIU, L. & NGUYEN, A. D. M. (2024). Broadening the gains from generative AI: The role of fiscal policies (Staff Discussion Note 2024/002). International Monetary Fund. – https://doi.org/10.5089/9798400277177.006.
- CLEISS (2026). Le régime français de protection sociale: Introduction. Centre des liaisons européennes et internationales de sécurité sociale. – https://www.cleiss.fr/docs/regimes/regime_france0.html.
- EUROOPA KOMISJON (2025a). 2025 country report – Estonia (SWD(2025) 206 final). – https://economy-finance.ec.europa.eu/document/download/753a50ca-44e7-410a-a845-41e4c91fbf6a_en.
- EUROOPA KOMISJON (2025b, 23. juuni). Data on taxation trends: Summary tables by country. – https://taxation-customs.ec.europa.eu/document/download/5afc4182-d362-4635-9ffb-8bfba8fe8548_en.
- EUROOPA KOMISJON (2025c). Recommendation for a Council recommendation on the economic, social, employment, structural and budgetary policies of Estonia (COM(2025) 206 final). – https://commission.europa.eu/document/download/771b483b-1bd0-4b5c-8d6a-624a4fd11050_en.
- EUROOPA KOMISJON (2025d). VAT gap in Europe: Report 2025. – https://case-research.eu/app/uploads/2025/12/vat-gap-in-europe-KP0125054ENN-1.pdf.
- EUROOPA LIIDU NÕUKOGU (11.03.2025). Taxation: Council adopts VAT in the digital age package. – https://www.consilium.europa.eu/en/press/press-releases/2025/03/11/taxation-council-adopts-vat-in-the-digital-age-package/.
- HEBOUS, S., CROWLEY, B., DAS, R., HANAPPI, T., HILLIER, C., JAKUBIK, A., ROBERT, E. & WAERZEGGERS, C. J. (2026). Taxing cross-border services (IMF Working Paper 2026/152). International Monetary Fund. – https://doi.org/10.5089/9798229055048.001.
- HM REVENUE & CUSTOMS (13.07.2026). Electric Vehicle Excise Duty (eVED). – https://www.gov.uk/government/publications/electric-vehicle-excise-duty-eved/electric-vehicle-excise-duty-eved.
- KAASIK, Ü., MÄNNASOO, K., VARBLANE, U. & VARBLANE, U. (2025). Eesti majanduse olukord ja väljavaated 2025: Konkurentsivõime eksperdikogu raport Riigikogule, ptk 1.4. Riigikogu Kantselei. – https://arenguseire.ee/wp-content/uploads/2025/06/2025_eesti-majanduse-olukord-ja-valjavaated_raport-1.pdf.
- LEEDU RAHANDUSMINISTEERIUM (10.06.2025). Amendments to tax laws adopted by the Seimas. – https://finmin.lrv.lt/en/news/amendments-to-tax-laws-adopted-by-the-seimas/.
- MAKSU- JA TOLLIAMET (2017). Uuring: käibedeklaratsiooni lisa vähendas käibemaksukahju 154 miljoni võrra. – https://www.emta.ee/uudised/uuring-kaibedeklaratsiooni-lisa-vahendas-kaibemaksukahju-154-miljoni-vorra.
- MENGDEN, A. & NIEDER, A. (2025). International Tax Competitiveness Index 2025. Tax Foundation. – https://taxfoundation.org/research/all/global/2025-international-tax-competitiveness-index/.
- OBR (2026). Fiscal risks and sustainability: July 2026. Office for Budget Responsibility. – https://obr.uk/frs/fiscal-risks-and-sustainability-july-2026/.
- OECD (2025). Tax administration digitalisation and digital transformation initiatives. The Organisation for Economic Co-operation and Development. OECD Publishing. – https://doi.org/10.1787/c076d776-en.
- OECD (2026a). OECD economic surveys: Estonia 2026. The Organisation for Economic Co-operation and Development. OECD Publishing. – https://doi.org/10.1787/2514521c-en.
- OECD (2026b). OECD economic surveys: Portugal 2026. The Organisation for Economic Co-operation and Development. OECD Publishing. – https://doi.org/10.1787/025b3445-en.
- OECD (2026c). Tax policy reforms 2026. The Organisation for Economic Co-operation and Development. OECD Publishing. – https://doi.org/10.1787/43d18a55-en.
- STATISTIKAAMET (2024). Rahvastikupüramiidi rakendus. – https://www.stat.ee/rahvastikupyramiid/.
- TURRINI, A., GUIGUE, J., KISS, Á., LEODOLTER, A., LEVENTI, C., VAN HERCK, K., NEHER, F., PICOS, F., RICCI, M. & LANTERNA, F. (2024). Tax expenditures in the EU: Recent trends and new policy challenges (European Economy Discussion Paper 212). Euroopa Komisjon. – https://doi.org/10.2765/651221.