Rohepööre, geopoliitika ja strateegiline asendamatus
-

Balti Uuringute Instituudi juhataja, Tallinna Tehnikaülikooli vanemteadur
-
Balti Uuringute Instituudi teadusdirektor, Tallinna Tehnikaülikooli kaasatud professor
-
Balti Uuringute Instituudi analüütik
Rohepööre ei ole enam ainult kliimapoliitika, vaid üha enam ka võitlus tehnoloogilise, majandusliku ja geopoliitilise positsiooni pärast. Eesti jaoks pole seetõttu põhiküsimus, milline roheline tehnoloogia tulevikus võidab, vaid millises valdkonnas suudame olla Euroopa jaoks vajalik ja raskesti asendatav.
Eesti majandusmudel kujunes maailmas, kus avatud kaubandus, geopoliitiline stabiilsus ja reeglitepõhine globaliseerumine olid suhteliselt kindlad eeldused. Väikese riigina on Eesti majandusedu tuginenud võimele integreeruda rahvusvahelistesse väärtusahelatesse, eksportida maailmaturgudele ning kasutada ära üleilmse majanduse võimalusi. Tänapäeval ei saa paraku enam pidada iseenesestmõistetavaks, et need eeldused jäävad püsima ka järgmistel kümnenditel.
Viimaste aastate sündmused on märkimisväärselt muutnud viisi, kuidas Euroopas nii rohepöördest kui ka majandusarengust laiemalt mõeldakse. Kümme aastat tagasi käsitleti kliimapoliitikat peamiselt keskkonnapoliitika küsimusena ning Ursula von der Leyeni esimesel ametiajal Euroopa Komisjoni presidendina (2019–2024) hakati kliima- ja keskkonnapoliitikat käsitlema käsikäes majandusarenguga. Nüüdseks on kliimapoliitika üha enam seotud energiajulgeoleku, tööstuspoliitika, tehnoloogilise konkurentsivõime ja geopoliitikaga (Tiits jt, 2025). Venemaa täiemahuline agressioon Ukrainas, sellele järgnenud energiakriis, USA ja Hiina tehnoloogiline vastasseis ning kasvavad pinged maailmakaubanduses on toonud esile, et kliimaneutraalsuse saavutamiseks vajalikud rohetehnoloogiad ei ole üksnes kliimaeesmärkide saavutamise vahend. Need mõjutavad üha enam ka riikide majanduslikku säilenõtkust, energiajulgeolekut ja rahvusvahelist konkurentsivõimet.
Praegust aega iseloomustavad süvenevad geopoliitilised pinged, tarneahelate ümberkorraldamine ja kasvav konkurents suurriikide vahel. Riigid pööravad järjest rohkem tähelepanu oma strateegilisele sõltuvusele kriitilistest toormetest ja tehnoloogiatest, eriti energiavarustuses ja tööstuse sisendites, ning otsivad võimalusi oma julgeoleku ja konkurentsivõime tugevdamiseks (Tiits jt, 2025; Barth & Eisl, 2025).
Need muutused puudutavad otseselt ka Eestit. Euroopa roheüleminekuga kaasnevad investeeringud taastuvenergiasse, elektrifitseerimisse, energiasalvestusse, nutikatesse võrkudesse ja muusse madala süsinikuheitega tehnoloogiasse loovad kiiresti kasvavaid turge. Üha olulisemaks muutuvad küsimused, kuidas suudavad Eesti ettevõtted neist muutustest kasu lõigata ning millistes valdkondades suudetakse rahvusvaheliselt konkurentsivõimelised olla.
See artikkel tugineb Euroopa Kliimaalgatuse (EUKI) toetatud projekti „Data-Driven Roadmaps“ (EUKI, 2026) raames valminud uuringutele. Esimeses neist (Tiits jt, 2025) analüüsiti roheüleminekut kujundavaid globaalseid megatrende ja määramatust. Teine, nn Eesti riigiraport (Tiik jt, 2026), tugineb esimesele, keskendudes konkreetsemalt globaalsete megatrendide ja määramatuse mõjule peaasjalikult Eesti vaates. Kolmas, andmepõhine raport (Tiits jt, 2026a), keskendub Eesti võimalikele ekspordivõimalustele madala süsinikuheitega tehnoloogiate valdkonnas erinevate geopoliitiliste tulevikustsenaariumide korral.
Artikli eesmärk on välja tuua, millistes valdkondades võiks Eesti Euroopa roheüleminekust kõige enam võita ning kuidas võivad erinevad geopoliitilised arengud neid võimalusi mõjutada. Selleks vaatleme esmalt roheüleminekut kujundavaid globaalseid trende ja määramatust ning seejärel Euroopa impordisõltuvust rohetehnoloogiates. Artikli lõpus hindame Eesti ekspordivõimalusi vastavalt neljale potentsiaalsele tulevikustsenaariumile.
Eesti suurim risk ei pruugi olla valele tehnoloogiale panustamine, vaid hoopis teistsuguse maailma jaoks valmistumine.
Artikli lähtekoht on, et Eesti tulevikuväljavaated ei sõltu niivõrd sellest, milline konkreetne tehnoloogia osutub edukaimaks, vaid rohkem sellest, millises geopoliitilises ja majanduslikus keskkonnas Euroopa roheüleminek toimub. Eesti suurim risk ei pruugi olla valele tehnoloogiale panustamine, vaid hoopis teistsuguse maailma jaoks valmistumine. Seetõttu on oluline mõista mitte ainult seda, millised tehnoloogiad arenevad kiiremini, vaid ka seda, kuidas muutuvad Euroopa tööstus- ja tehnoloogiasüsteemid laiemalt ning millistes rollides suudab Eesti neis muutustes osaleda.
ROHEPÖÖRE TOIMUB ÜHA EBAKINDLAMAS MAAILMAS
Roheüleminekut on sageli käsitletud tehnoloogilise või ühiskondliku protsessina. Esimese puhul on hinnangu andjaks tihti tehnoloogiaentusiastid, teisel juhul need, kes peavad esmatähtsaks, et ühiskond oleks valmis oma senist elu- ja valitsemiskorraldust muutma. Tegelikult peitub tõde ilmselt kusagil vahepeal – roheüleminek toimub keset palju ulatuslikumat majanduslikku, tehnoloogilist ja geopoliitilist ümberkujunemist. Poliitikakujundajatega koostöös valminud raport „Global Megatrends and Major Uncertainties for Green Growth“ (Tiits jt, 2025) toob esile viis pikaajalist arengusuunda, mis lähikümnenditel Euroopa ja Eesti arengukeskkonda kujundavad. Need on: kliimamuutuste süvenemine, elektrifitseerimine, tehnoloogilise arengu kiirenemine, kasvav geomajanduslik konkurents ja tööstuspoliitika tagasitulek.
Kõige fundamentaalsem neist on kliimamuutused. Äärmuslikud ilmastikunähtused, sealhulgas kuumalained, põuad, metsatulekahjud ja üleujutused, sagenevad ning põhjustavad üha enam majanduslikku kahju. Määramatust suurendab erinevate murdepunktide ületamine. Euroopa jaoks tähendab see ühtaegu suuremat survet, et kasvuhoonegaaside heitmeid vähendada, ning kasvavaid kulutusi, et tegeleda kliimamuutustega kohanemise ja nende tagajärgedega. Kliimapoliitika ei tulene enam üksnes pikaajalistest keskkonnaeesmärkidest, vaid üha enam ka vajadusest vältida otsest majanduslikku ja sotsiaalset kahju.
Elektrifitseerimine ei tähenda enam üksnes kliimaeesmärkide saavutamist, vaid on üha enam seotud ka energiajulgeoleku ja tööstuse konkurentsivõimega.
Teiseks, kliimamuutustega käsikäes kiireneb majanduse elektrifitseerimine. On hinnatud, et ka ilma igasuguste lisainvesteeringute ja poliitiliste otsusteta jõuaks elektrifitseerimise osakaal Euroopa Liidus 2040. aastaks 39 protsendini (praegu on see 23 protsenti energia lõpptarbimisest, kusjuures see osakaal on püsinud võrdlemisi samana enam kui kümnendi) (Makaroff & Beucler, 2025). Selle tulemusel muutuvad üha olulisemaks elektrivõrgud, salvestustehnoloogiad, juhtimissüsteemid ja muud taristulahendused, mis võimaldavad energiasüsteemi integreerida suuri koguseid muutliku tootmisega taastuvenergiat. See omakorda tähendab, et elektrifitseerimine ei tähenda enam üksnes kliimaeesmärkide saavutamist, vaid on üha enam seotud ka energiajulgeoleku ja tööstuse konkurentsivõimega.
Kolmanda suure arengusuunana mõjutab roheüleminekut tehnoloogilise arengu kiirenemine. Tehisintellekti, automatiseerimise, andmetöötluse ja digitaalse taristu areng muudab nii tootmist kui ka energiakasutust. Paljud madala süsinikuheitega tulevikutehnoloogiad põhinevad järjest enam tarkvaral, andmetel ja autonoomsetel juhtimissüsteemidel. Seetõttu muutub konkurentsivõime küsimuseks mitte ainult füüsiliste seadmete tootmine, vaid ka võime arendada ja rakendada keerukaid digitaalseid lahendusi.
Samas ei toimu tehnoloogiline areng geopoliitiliselt neutraalses keskkonnas. Neljanda arengusuunana kujundab maailmamajandust kasvav konkurents Ameerika Ühendriikide, Hiina ja Euroopa vahel. Kui viimase kolme aastakümne jooksul lähtuti majanduspoliitikas suuresti eeldusest, et globaliseerumine süveneb ja rahvusvaheline kaubandus muutub järjest vabamaks, siis nüüdseks on fookusesse tõusnud strateegiline sõltuvus, tehnoloogiline suveräänsus ja tarneahelate turvalisus. Eriti ilmne on see puhaste tehnoloogiate valdkonnas, kus Hiina kontrollib märkimisväärset osa päikesepaneelide, akude ja paljude kriitiliste toorainete tootmisest, samas kui Ameerika Ühendriigid ja Euroopa Liit püüavad oma tootmisvõimekust tugevdada.
Sellest tuleneb ka viies oluline muutus – tööstuspoliitika tagasitulek. Ameerika Ühendriikide inflatsioonitõrje seadus, Hiina pikaajalised tööstusarenguprogrammid ja Euroopa Liidu puhta tööstuse algatused peegeldavad ühist arusaama, et tehnoloogia arengut ei saa jätta üksnes turujõudude kujundada. Riigid ja majandusblokid sekkuvad aktiivselt investeeringute suunamisse, tehnoloogiate arendamisse ja strateegiliste väärtusahelate kujundamisse.
Suur määramatus
Kuigi nimetatud megatrendide üldine suund on suhteliselt selge, on nende mõju ulatus ja koosmõju märksa vähem prognoositavad. Tiits jt (2025) järeldavad, et tuleviku kujunemist mõjutavad kõige enam neli omavahel seotud tegurit: geopoliitika, energiajulgeolek, rahvusvahelised kaubandussuhted ja ühiskondade säilenõtkus.
- Esiteks on ebaselge, milline on rahvusvahelise koostöö tulevik. Kas maailma majandus jääb valdavalt avatuks või kujuneb see üha enam konkureerivate geopoliitiliste blokkide ümber? Vastus sellele küsimusele mõjutab otseselt investeeringuid, tehnoloogiasiiret ja ligipääsu välisturgudele.
- Teiseks kasvab energiajulgeoleku tähtsus. Venemaa sõjale järgnenud energiakriis näitas, kui tugevalt võivad energiasüsteemide häired mõjutada majanduse konkurentsivõimet ja poliitilisi valikuid. Eriti oluline on see Euroopa Liidu jaoks, mille majandus sõltub importenergiast maailmas enim. Kuigi elektrifitseerimine vähendab pikemas perspektiivis sõltuvust fossiilkütustest, võivad energiavarustusega seotud riskid üleminekuperioodil hoopis suureneda.
- Kolmandaks on üha olulisem küsimus rahvusvahelise kaubandussüsteemi areng. Kui eelnevate kümnendite globaliseerumine põhines eelkõige efektiivsusel ja kulueelistel, siis tulevikus võivad järjest suuremat rolli mängida julgeolekualased, majanduslikud ja poliitilised kaalutlused. See võib muuta nii investeerimisotsuseid kui ka väärtusahelate geograafiat.
- Neljandaks sõltub roheülemineku tempo ühiskondade valmisolekust muutustega kohaneda. Toetus rohepöördele, demograafilised muutused, oskuste kättesaadavus ja valmisolek teha pikaajalisi investeeringuid erinevad riigiti märkimis-väärselt. Ka Eestis näitavad uuringud, et ühiskondlik toetus kliimapoliitikale ei ole iseenesestmõistetav ning konkurentsivõime, julgeoleku ja kliimaeesmärkide vaheliste seoste mõistmine on alles välja kujunemas (Tiik jt, 2026).
Just nende määramatuste koosmõju tõttu ei saa Eesti tulevasi rohetehnoloogiate ekspordivõimalusi hinnata ühe kindla tulevikunägemuse põhjal. Selle asemel on otstarbekas analüüsida erinevaid võimalikke tulevikustsenaariume. Järgnevalt käsitletavad stsenaariumid lähtuvadki kahest olulisest, kuid raskesti ennustatavast küsimusest: milliseks kujuneb lähikümnenditel rahvusvaheline koostöö ning kui tõsiseks osutuvad energiavarustuse ja energiasüsteemide häired.
EUROOPA ROHEPÖÖRE TÄHENDAB KA UUT TÖÖSTUSPOLIITIKAT
Euroopa teatav mahajäämus rohetehnoloogiate valdkonnas ei ole kellelegi üllatus, ent tegelikult on Euroopas mitme rohetehnoloogia valdkonna puhul (endiselt) olemas korralik tööstusbaas. Mõttekoja Ember 2026. aasta juuni rohetehnoloogiaraport toob selle ilmekalt välja: Euroopa Liidu aastane elektriautode nõudlus on 2,6 miljonit, samas tootmisvõimekus on märkimisväärselt suurem – 4,6 miljonit. Sealjuures on Euroopal võimekus toota 93 protsenti elektrisõidukite akudest. Euroopa Liidu aastane tuuleturbiinide tootmine ületas näiteks 2025. aastal installeeritud võimsuse enam kui kaks korda. Soojuspumpade puhul, mis on kriitilise tähtsusega kütmise elektrifitseerimisel, on tootmisvõimekus peaaegu kolm korda suurem kui aastane nõudlus (Harrison & Rosslowe, 2026).
Euroopa eesmärk ei ole üksnes vähendada kasvuhoonegaaside heidet, vaid tugevdada samal ajal oma konkurentsivõimet maailmas, kus tehnoloogiline ja geopoliitiline konkurents süveneb. Viimaste aastate poliitikadokumendid näitavad selgelt, et kliimat, konkurentsivõimet ja julgeolekut käsitletakse üha enam omavahel seotud strateegiliste prioriteetidena (Rute jt, 2026).
Euroopa strateegiline sõltumine
Roheüleminekuga on fossiilkütuste kõrval esile kerkinud uus sõltuvus – Euroopa sõltub paljude rohetehnoloogiate jaoks vajalikest komponentidest, seadmetest ja toorainetest, mille tootmine on koondunud väheste tarnijate kätte. Kõige tuntumad näited on päikesepaneelid ja liitiumioonakud, mille tootmises domineerivad Aasia, eriti Hiina ettevõtted.
Peale akude ja päikeseenergiaseadmete sõltub Euroopa ka elektriliste juhtimis- ja jaotusseadmete ning mitme kõrgtehnoloogilise elektroonikakomponendi impordist (Tiits & Kalvet, 2026). Need on tooted, mille nõudlus kasvab kiiresti seoses elektrifitseerimise, taastuvenergia ja energiasalvestuse levimisega.
Sõltumine kui võimalus
Impordisõltuvust nähakse tavaliselt riskina, kuid see viitab ühtlasi valdkondadele, kus Euroopa nõudlus ületab olemasoleva tootmisvõimekuse. Seega osutab see ka tulevastele investeerimis- ja kasvuvõimalustele.
Euroopa uue tööstuspoliitika eesmärk ei ole kõiki väärtusahelaid Euroopasse tagasi tuua, vaid tugevdada positsiooni nendes segmentides, kus on võimalik saavutada tehnoloogiline või strateegiline eelis. Väikese riigi jaoks nagu Eesti on see eriti oluline. Eesti ei konkureeri tõenäoliselt päikesepaneelide või akude masstootmises, kuid võib leida koha kõrgema lisandväärtusega niššides, nagu elektrisüsteemide juhtimine, automaatika, mõõte- ja seiretehnoloogia ning sellega seotud tarkvaralahendused.
Euroopa väärtusahelad muutuvad niikuinii, seega on Eesti jaoks keskne küsimus pigem see, millise koha suudavad Eesti ettevõtted neis muutustes hõivata.
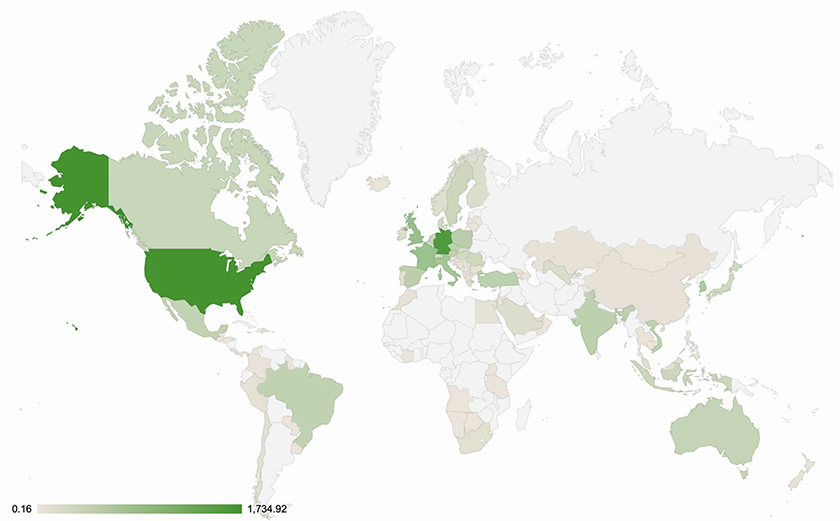
Mida näitavad andmed Eesti ekspordivõimaluste kohta?Eesti ekspordivõimaluste analüüs tugineb metoodikale, mis sõelub maailma kaubavahetust enam kui 5000 tootegrupi ja 200 turu lõikes. Esmalt jäetakse kõrvale kõrge riskiga ja väga väikesed turud, kuid alles hoitakse väikesed väga kiire kasvuga turud. Seejärel valitakse tooted, milles Eestil on juba olemasolev suhteline eelis, ja lisaks keerukamad tooted, mille suunas tasuks liikuda. Kolmandaks jäetakse välja turud, kus kaubandustõkked on liiga suured. Lõpuks arvutatakse Eesti tõenäolise turuosa suurus. Metoodika aitab hinnata turunõudluse mahtu, mitte Eesti praegust tootmisvõimekust (Tiits jt, 2022). Joonisel 1 on kajastatud Eesti lähiaastate ekspordivõimalused 123 rohepöörde seisukohalt olulise tehnoloogia (IMF, 2026) lõikes. Globaliseerumise jätkumise korral (stsenaarium I) on 56 protsendiga esikohal Euroopa, millele järgnevad Ameerika 23 ja Aasia 19 protsendiga Eesti rohetehnoloogiate ekspordipotentsiaalist. JOONIS 1. Eesti ekspordipotentsiaal rohetehnoloogiates sihtriigiti (mln USD) 2024
Valdav osa Eesti rohetehnoloogiate ekspordipotentsiaalist on seotud elektri- ja elektroonikaseadmete ja nende osade (HS 85), masinate ja mehaaniliste seadmete (HS 84) ning mõõte-, kontroll- ja reguleerimisseadmetega (HS 90). Kui kaubavahetus kaugete piirkondadega peaks muutuma keerulisemaks, toob see aga kaasa Euroopa turu ja siin suurema potentsiaaliga toodete osatähtsuse kasvu. |
NELI VÕIMALIKKU TULEVIKUSTSENAARIUMI
Kliimamuutuste süvenemine, elektrifitseerimine ja tehnoloogiline areng on suhteliselt kindlad pikaajalised trendid, kuid on märksa vähem selge, millises geopoliitilises ja majanduslikus keskkonnas need protsessid aset leiavad. Seetõttu ei piisa Eesti tulevaste ekspordivõimaluste hindamisel ühest prognoosist. Otstarbekam on vaadelda mitut võimalikku arengusuunda ning hinnata, millised võimalused ja riskid võivad tulevikumaailmades esile kerkida.
Eesti poliitikakujundajatega koostöös tehtud stsenaariumianalüüs (Tiits jt, 2026a) põhineb kahel määramatuse teljel. Esimene neist kirjeldab rahvusvahelise koostöö taset: kas maailm liigub avatuma koostöö või süveneva geopoliitilise konkurentsi suunas. Teine telg kirjeldab energiasüsteemide stabiilsust: kas roheüleminek toimub suhteliselt sujuvalt või saadavad seda korduvad, kiiret sekkumist vajavad energiavarustuse häired ja süsteemsed kriisid. Nende kahe telje kombinatsioonist moodustub neli võimalikku tulevikustsenaariumi.
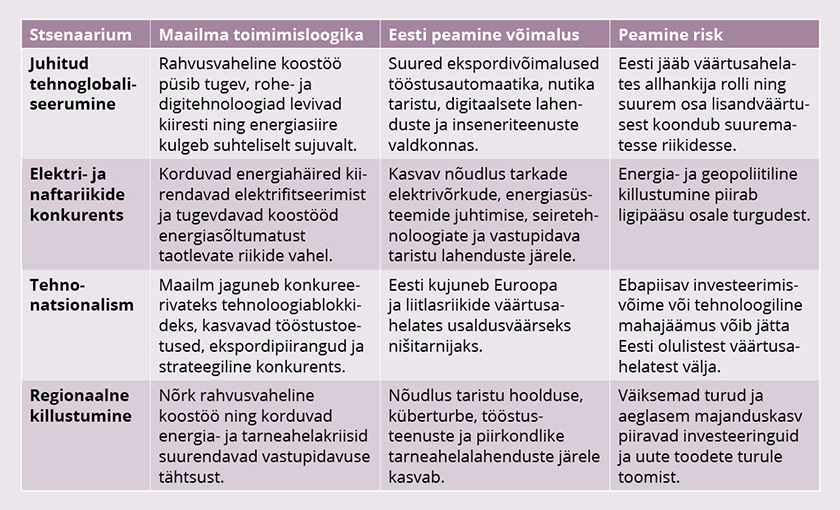
Stsenaarium I: juhitud tehnoglobaliseerumine
Selle stsenaariumi järgi püsib rahvusvaheline koostöö tugev ja energiasüsteeme kujundatakse ümber enamjaolt kontrollitult. Tehnoloogia levik on kiire, investeeringud rohetehnoloogiatesse kasvavad ja rahvusvaheline kaubavahetus toimib suuremate tõrgeteta. Rohetehnoloogiate turg laieneb kiiresti ning ettevõtted konkureerivad eelkõige innovatsiooni, kvaliteedi ja tootlikkuse pärast.
Eesti jaoks pakub see stsenaarium kõige laiemat turupotentsiaali. Kasvavad võimalused tööstusautomaatika, juhtimissüsteemide, elektroonika ning teiste kõrgema lisandväärtusega tehnoloogiliste lahenduste ekspordiks, milles meil on juba praegu tugev ekspordikogemus olemas. Peamine risk on jääda rahvusvahelistes väärtusahelates allhankija rolli, mistõttu sõltub edu võimest liikuda suurema teadmiste- ja tehnoloogiamahukusega tegevuste poole.
Stsenaarium II: elektririikide ja naftariikide konkurents
Selle stsenaariumi järgi muutub energiapoliitika geopoliitilise konkurentsi keskseks väljaks. Korduvad energiakriisid suurendavad survet vähendada sõltuvust fossiilkütustest ning kiirendavad investeeringuid elektrivõrkudesse, energiasalvestusse, taastuvenergiasse ja energiasüsteemide juhtimisse – seda vähemalt nn elektririikides.
Eesti jaoks suurendab selline areng nõudlust elektrisüsteemide töökindlust parandavate lahenduste järele. Oluliseks muutuvad targad elektrivõrgud, energiasalvestuse juhtimine, seiretehnoloogiad ja energiataristu küberkaitse. Samas võib geopoliitiline killustumine piirata ligipääsu osale turgudest ja muuta investeerimiskeskkonna ebastabiilsemaks.
Stsenaarium III: tehnonatsionalism
Geopoliitilised pinged süvenevad ja tehnoloogiline võimekus muutub praegusest veelgi enam julgeolekuküsimuseks. Suurriigid rakendavad ekspordipiiranguid, tööstustoetusi ja muid meetmeid, et vähendada sõltuvust konkureerivatest majandusplokkidest. Euroopa, Ameerika Ühendriigid ja Hiina kujundavad järjest enam eraldiseisvaid tehnoloogilisi ökosüsteeme.
Sellises keskkonnas muutub Euroopa jaoks üha olulisemaks usaldusväärsete partnerite olemasolu strateegilistes väärtus-ahelates. Eesti võimalus seisneb spetsialiseerumises tehnoloogilistele niššidele, kus määravad on kvaliteet, kompetents ja usaldusväärsus. Konkurentsieelise võivad anda elektri- ja tööstussüsteemide juhtimine, automaatika ning küberturvalisus. Suurim risk on investeeringute ja oskuste nappus, mis võib jätta Eesti uutest Euroopa strateegilistest väärtusahelatest kõrvale.
Stsenaarium IV: regionaalne killustumine
Selles stsenaariumis muutuvad kaubanduspoliitilised pinged, energiakriisid ja tarne-ahelahäired tavapäraseks. Rahvusvahelised väärtusahelad lühenevad ja riigid keskenduvad järjest enam oma majandusliku vastupidavuse tugevdamisele. Efektiivsuse asemel tõusevad esiplaanile töökindlus ja varustuskindlus.
Eesti jaoks tähendab see suuremat sõltuvust Balti- ja Põhjamaade turgudest. Kasvab nõudlus küberturbe, hooldus- ja inseneriteenuste ning regionaalsete tarne-ahelate toimimist toetavate digitaalsete lahenduste järele. Samal ajal piiravad väiksemad turud ja aeglasem majanduskasv investeeringuid ja ekspordivõimalusi.
Mis on kõigil stsenaariumidel ühist?
Kuigi stsenaariumid kirjeldavad erinevaid geopoliitilisi ja majanduslikke arenguradu, on neil oluline ühisosa. Elektrifitseerimine, tehnoloogiline areng ja roheüleminek tervikuna ei peatu üheski neist. Erinevused puudutavad eelkõige nende protsesside kiirust, investeeringute mahtu ja geopoliitilist keskkonda, milles need aset leiavad.
See tähelepanek on Eesti jaoks oluline. Kui tuleviku täpne kuju jääb paratamatult ebakindlaks, siis strateegilised valikud peaksid keskenduma valdkondadele, mis loovad väärtust võimalikult paljude erinevate tulevikustsenaariumide korral. Siinne analüüs viitab, et sellised valdkonnad on eelkõige elektrisüsteemide juhtimine, tööstusautomaatika, seire- ja mõõtetehnoloogiad, küberturvaline taristu ning sellega seotud põhjalikke teadmisi ja oskusi eeldavad tooted ja teenused.
Eesti edu ei määra seejuures niivõrd see, millise konkreetse tehnoloogia turunõudlus osutub suurimaks, vaid see, kas Eesti ettevõtted suudavad kujuneda Euroopa jaoks vajalikeks, usaldusväärseteks ja raskesti asendatavateks partneriteks. Just selliste tehnoloogiliste niššide ja strateegiliste rollide tuvastamisele keskendutakse järgmises peatükis.
TABEL 1. Neli võimalikku tulevikku: Eesti peamised võimalused ja riskid
EESTI STRATEEGILINE KÜSIMUS: KUIDAS OLLA ASENDAMATU?
Eeltoodud stsenaariumid kirjeldavad võimalikke tulevikuradu, kuid nende peamine väärtus ei seisne ennustamises. Nende eesmärk on aidata tuvastada strateegilisi valikuid, mis oleks mõistlikud väga erinevates arengukeskkondades. Eesti jaoks tähendab see vastamist küsimusele, millised tugevused ja spetsialiseerumissuunad võimaldavad saavutada edu, sõltumata sellest, kas maailm liigub suurema koostöö, süveneva geopoliitilise konkurentsi või regionaalse killustumise suunas.
Sageli käsitletakse rohetehnoloogiate arengut küsimusena, milline tehnoloogia osutub tulevikus kõige edukamaks. Selline lähenemine võib aga väikese riigi jaoks olla eksitav. Eesti võimalused ei sõltu eelkõige sellest, kas kiiremini kasvab päikeseenergia, elektrisõidukite, vesinikutööstuse või energiasalvestuse turg. Palju olulisem on küsimus, millise koha suudab Eesti hõivata Euroopa tulevastes väärtusahelates ning millistes tegevustes on võimalik luua pikaajalist konkurentsieelist.
Nii Tiigi jt (2026) analüüs Eesti arenguvõimalustest kui ka Tiitsi jt (2026a) stsenaariumiuuringu tulemused viitavad samale järeldusele. Sarnaselt ekspordivõimalustega ei seisne Eesti suurim potentsiaal tõenäoliselt ka rohetehnoloogia puhul madala lisandväärtusega masstootmises, vaid tehnoloogiliselt keerukates ja teadmusmahukates niššides, kus edu sõltub oskustest, innovatsioonist ja usaldusväärsusest.
Millised võimekused on olulised kõigis stsenaariumides?
Kuigi stsenaariumid erinevad üksteisest märkimisväärselt, joonistuvad neis välja ühed ja samad potentsiaalsed rohetehnoloogiaga seotud tootegrupid. See on oluline tähelepanek, sest just nende valdkondade puhul võib rääkida Eesti võimalikest tulevikueelistest – võimekustest, mis säilitavad väärtuse väga erinevate tulevikustsenaariumide korral.
Esimene selline valdkond on tööstus-automaatika. Elektrifitseerimine, energiatõhusus ja tootmise digitaliseerimine suurendavad kõikide stsenaariumide korral vajadust intelligentsete juhtimissüsteemide ja automatiseeritud lahenduste järele. Mida keerukamaks muutuvad energiasüsteemid ja tootmisprotsessid, seda suurem on nõudlus tarkvarapõhiste juhtimis- ja optimeerimislahenduste järele.
Teiseks kordub kõigis stsenaariumides elektrisüsteemide juhtimise olulisus. Taastuvenergia osakaalu kasv muudab elektrivõrkude juhtimise tehniliselt keerukamaks ning suurendab vajadust koormuse juhtimise, energiasalvestuse ja võrgu tasakaalustamise lahenduste järele. Kuna energiajulgeolek muutub järjest olulisemaks, suureneb ka nende tehnoloogiate strateegiline väärtus.
Kolmandaks ilmnevad tugevad võimalused seire- ja mõõtetehnoloogiates. Elektrivõrkude, energiasüsteemide, tööstusprotsesside ja taristu digitaliseerimine tähendab, et otsuseid tehakse üha enam reaalajas kogutavate andmete põhjal. Sensorid, mõõteseadmed, diagnostikasüsteemid ja nendega seotud tarkvaralahendused muutuvad seetõttu roheülemineku lahutamatuks osaks.
Neljandaks tõuseb esile küberturvalise infrastruktuuri valdkond. Elektrivõrkude, energiasalvestuse, tööstusautomaatika ja transpordisüsteemide digitaliseerimine suurendab ühtaegu nende haavatavust. Kui energiasüsteemid muutuvad järjest tarkvarapõhisemaks, muutub nende kaitsmine üha olulisemaks julgeolekuküsimuseks. Eesti senine kogemus digiriigi ja küberturbe arendamisel võib siin pakkuda suurt konkurentsieelist.
Viiendaks korduvad stsenaariumides spetsialiseeritud insenerilahendused, mis ühendavad mehaanika, elektroonika, tarkvara ja süsteemiintegratsiooni. Just sellised kõrgema lisandväärtusega nišid on väikeste riikide jaoks sageli realistlikumad kui masstootmises konkureerimine.
Kõiki neid valdkondi ühendab asjaolu, et edukus ei sõltu niivõrd odavast tööjõust või tootmismahust, vaid võimest pakkuda keerukaid lahendusi, tarnekindlust ja pikaajalist hooldusvõimekust.
Avatusest asendamatuseni
Stsenaariumianalüüsi töötoa aruteludes Eesti poliitikakujundajatega kerkis esile tähelepanek, mis aitab hästi kokku võtta Eesti ees seisva strateegilise väljakutse. Viimase kolme aastakümne jooksul on Eesti majanduspoliitika tuginenud suuresti eeldusele, et maailmamajandus muutub järjest avatumaks, rahvusvaheline kaubandus süveneb ning efektiivsus on konkurentsivõime peamine allikas.
Selle loogika järgimine on toonud edu. Eesti majandus on tänu ekspordile, välisinvesteeringutele ja rahvusvahelistes väärtusahelates osalemisele kasvanud. Samas näitavad nii megatrendide analüüs kui ka stsenaariumid, et tulevikus ei pruugita enam järgida samu reegleid.
Paljud võimalikud arengurajad viitavad maailmale, kus üha suuremat rolli mängivad säilenõtkus, strateegiline autonoomia, tarneahelate turvalisus ja geopoliitilised kaalutlused. Majanduslik efektiivsus jääb oluliseks (ja kindlasti mõjutab seda edaspidigi tehisintellekti kiire areng), kuid see ei ole enam ainus ega alati kõige olulisem otsustuskriteerium.
Pelgalt avatusest ja paindlikkusest ei piisa, üha olulisemaks muutub küsimus, kuidas olla vajalik, usaldusväärne ja raskesti asendatav partner.
See tähendab ka muutust selles, kuidas Eesti peaks mõtlema rahvusvahelisest konkurentsivõimest. Pelgalt avatusest ja paindlikkusest ei piisa, üha olulisemaks muutub küsimus, kuidas olla vajalik, usaldusväärne ja raskesti asendatav partner.
Sellist strateegiat võiks nimetada strateegiliseks asendamatuseks. Selle loogika järgi ei püüa väike riik konkureerida kõigis valdkondades, vaid keskendub tegevustele, mille puhul muutuvad tema ettevõtted ja teadmised suuremate süsteemide toimimiseks oluliseks. Hea näide on Taiwani roll pooljuhtide tootmises või mitme väiksema Euroopa riigi spetsialiseerumine kõrgtehnoloogilistele tööstuskomponentidele.
Eesti puhul võiks strateegiline asendamatus tähendada eelkõige rolli Euroopa energia-, tööstus- ja digitaristu juhtimisega seotud väärtusahelates. Mida enam liigub Euroopa elektrifitseerimise, automatiseerimise ja energiajulgeoleku tugevdamise suunas, seda suuremaks muutub vajadus süsteemide järele, mis aitavad võrke juhtida, ressursse optimeerida, kriise hallata ning taristu töökindlust tagada.
Seetõttu ei ole Eesti peamine strateegiline küsimus, milline rohetehnoloogia tulevikus enam turgu võidab, vaid palju olulisem on küsimus, millistes Euroopa väärtusahelate osades suudab Eesti kujuneda partneriks, keda on keeruline asendada. Just selline positsioon võimaldab väikeriigil suurendada oma majanduslikku mõju ja vastupidavust ka maailmas, kus geopoliitilised pinged ja strateegiline konkurents muutuvad senisest olulisemaks.
JÄRELDUSED JA SOOVITUSED
Analüüsi põhjal võib öelda, et ajalooliste kliima- ja keskkonnapoliitika eesmärkide kõrval kujundavad roheüleminekut üha enam ka geopoliitika, energiajulgeolek, tööstuspoliitika ja rahvusvaheliste väärtusahelate ümberkujunemine. Roheleppest ja kliimaeesmärkidest rääkides ei peeta enam silmas ainult kasvuhoonegaaside heitmete vähendamist, vaid ka seda, kes toodab kriitilise tähtsusega rohetehnoloogiaid, kontrollib nende tarneahelaid ning suudab hõivata strateegiliselt olulise positsiooni tulevastes väärtusahelates. See teadmine ei ole tegelikult uus ja seda on strateegiliselt ära kasutanud mitmed riigid, näiteks Hiina. Viimastel aastatel on see järeldus jõudnud ka peavooluretoorikasse.
Roheüleminek jätkub kõigis vaadeldud stsenaariumides, ent selle kiirus ja ulatus varieeruvad.
Esimene oluline järeldus on, et roheüleminek jätkub kõigis vaadeldud stsenaariumides, ent selle kiirus ja ulatus varieeruvad. Kuigi geopoliitilised suhted, energiaturud ja rahvusvaheline koostöö võivad areneda väga erinevalt, ei peatu elektrifitseerimine, taastuvenergia kasutuselevõtt ega energiasüsteemide ümberkujundamine üheski käsitletud tulevikupildis. Seetõttu kasvab nõudlus rohetehnoloogiate ja nendega seotud teenuste järele suure tõenäosusega ka järgmistel kümnenditel.
Teine oluline järeldus puudutab Eesti võimalusi. Analüüs näitab, et Eesti tulevikuväljavaated sõltuvad mitte niivõrd üksikute tehnoloogiate võitjatest ja kaotajatest, kuivõrd sellest, millise rolli suudavad Eesti ettevõtted Euroopa väärtusahelates hõivata. Kõigis stsenaariumides kerkivad esile samad tegevusvaldkonnad: tööstusautomaatika, elektrisüsteemide juhtimine, seire- ja mõõtetehnoloogiad, küberturvaline infrastruktuur ning spetsialiseeritud insenerilahendused. Nende eelis seisneb suures teadmiste- ja tehnoloogiamahukuses ning võimes luua lisandväärtust valdkondades, kus konkurents ei põhine üksnes tootmismahul või madalatel kuludel.
Kolmas ja kõige laiem järeldus puudutab Eesti arengumudelit. Viimase kolme aastakümne edu on tuginenud maailmale, kus rahvusvaheline kaubandus muutus avatumaks, geopoliitilised pinged vähenesid ja väärtusahelaid kujundas eelkõige efektiivsus. See analüüs viitab, et niisugune maailm ei pruugi enam olla kõige tõenäolisem tulevik. Paljud võimalikud arengurajad viivad keskkonda, kus suuremat rolli mängivad strateegiline autonoomia, energiajulgeolek, tarneahelate vastupidavus ja geopoliitilised kaalutlused.
Sellises maailmas ei sõltu väikeriigi edu ainult võimest olla avatud ja paindlik, vaid üha enam võimest olla vajalik, usaldusväärne ja raskesti asendatav partner. Eesti suurim strateegiline risk ei ole valida vale tehnoloogia, vaid juhinduda jätkuvalt maailmast, kus geopoliitika oli stabiilne, kaubandus hõõrdevaba ja energiajulgeolek (vähemalt põlevkivi kasutava Eesti puhul) iseenesestmõistetav.
Mida see tähendab Eesti poliitikale?
Kui Eesti soovib suurendada oma rolli Euroopa roheüleminekus ja tugevdada samal ajal majanduslikku vastupidavust, tuleb kujundada terviklik strateegia, mis ühendab kliima-, tööstus- ja julgeolekupoliitika.
Esiteks tuleb kliimapoliitikat käsitleda senisest enam konkurentsivõime, energiajulgeoleku ja strateegilise autonoomia kontekstis. Teiseks tuleks tugevdada elektrivõrkude ja energiasüsteemide juhtimistehnoloogiate kompetentsi, mille puhul Eesti senised tugevused digilahendustes ja tarkvaraarenduses loovad head eeldused rahvusvaheliseks spetsialiseerumiseks. Kolmandaks tuleks toetada Eesti ettevõtete positsioneerumist Euroopa kriitilistes väärtusahelates, keskendudes kõrgema lisandväärtusega komponentidele, seadmetele ja teenustele. Neljandaks tuleks arendada küberturvalise energiataristu lahendusi, sest energiasüsteemide digitaliseerumisega kasvab nende kaitsmise tähtsus.
Kokkuvõttes sõltub Eesti edu vähem sellest, millised tehnoloogiad järgmistel kümnenditel võidavad, ja rohkem sellest, millise maailma jaoks Eesti end ette valmistab. Kui konkurents põhineb tulevikus üha enam vastupidavusel, usaldusväärsusel ja strateegilisel tähtsusel, tasub Eestil seada eesmärgiks saada Euroopa tulevastes väärtusahelates mitte kõige suuremaks, vaid kõige raskemini asendatavaks partneriks.
Kasutatud allikad
- BARTH, J. & EISL, A. (2025). Relearning the Language of Power: Geopolitical Coalitions and Pooled Geoeconomic Deterrence as Europe’s Plan B for a Post-WTO World. Geostrategic Europe Task Force.
- EUKI (2026). Data-Driven Roadmaps for Catalyzing Green Growth in Eastern Europe. – https://www.euki.de/en/euki-projects/data-driven-roadmaps-for-catalyzing-green-growth-in-eastern-europe-2/.
- EUROOPA KOMISJON (2026). Electrification Action Plan. Communication from the Commission to the European Parliament, the Council, the European Economic and Social Committee and the Committee of the Regions, COM(2026) 595 final. Brussels. – https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A52026DC0595.
- HARRISON, T. & ROSSLOWE, C. (2026). A clean break: leaving fossil volatility for clean tech security. Ember. – https://ember-energy.org/app/uploads/2026/06/Report-A-clean-break-leaving-fossil-volatility-for-clean-tech-security.pdf.
- IMF (2026). IMF Climate Change Dashboard. – https://climatedata.imf.org/.
- MAKAROFF, N. & BEUCLER, T. (2025). Boosting electrification in Europe. Strategic Perspectives. – https://strategicperspectives.eu/boosting-electrification-in-europe/.
- RUTE, M., VANDERMEEREN, F. & DUMITRESCU, A. (10.05.2026). How to Get the Green and the Deal: Recalibrating EU Industrial Policy. VoxEU. – https://cepr.org/voxeu/columns/how-get-green-and-deal-recalibrating-eu-industrial-policy.
- TIIK, J. M., TIITS, M., KALVET, T. & KUKK, J. E. (2026). Estonia in the Context of Global Megatrends and Uncertainties for Green Growth. Tartu: Institute of Baltic Studies. – https://doi.org/10.23657/ibs.2026.2.
- TIITS, M. & KALVET, T. (2026). Europe-30 Import Dependencies in Environmental Goods and Low-Carbon Technologies. Tartu: Institute of Baltic Studies.
- TIITS, M., KALVET, T. & MEHIDE, I. (2022) Goodtrade.ai export strategy analytics platform. Tartu: Policy Lab. – https://doi.org/10.23657/goodtrade-2022.
- TIITS, M., KALVET, T. & MEHIDE, I. (2026b) Goodtrade.ai export strategy analytics platform: Low carbon technologies. Tartu: Institute of Baltic Studies. – https://green.goodtrade.ai.
- TIITS, M., KALVET, T. & TIIK, J. M. (2026a). Scenarios for Export-Led Green Growth in Estonia. Tartu: Institute of Baltic Studies. – https://doi.org/10.23657/ibs.2026.8.
- TIITS, M., TIIK, J. M., KALVET, T., KOEPPEN, M., VLADIMIROV, M., MAKI, N., ARSANI, A., LANGKAU, S. & KUNZE, S. (2025). Global Megatrends and Major Uncertainties for the Green Growth. Data-driven Roadmaps for Catalyzing Green Growth in Eastern Europe. Tartu: Institute of Baltic Studies. – https://doi.org/10.23657/g3ec-7b90.